次に読む
Loading...
コメント (0)
コメントを読み込み中...
コメントを読み込み中...
2026年10月下旬、世界の自動車産業とマイカー所有の概念を根底から覆す爆弾発言が放たれました。米テスラ(Tesla)が第3四半期決算説明会の場において、一般顧客が所有する車両に対して、ドライバーの乗車や監視を一切必要としない「無監督FSD(Unsupervised FSD:完全無人自動運転)」を、来年第2四半期(2027年Q2)より順次解禁し、テスラ自身のロボタクシーフリート(運用車群)へ組み込む計画を公式に表明したためです。
「昼間は自分が通勤に使い、夜間や仕事中は愛車が勝手に街へ繰り出して見知らぬ乗客を乗せて運賃を稼ぎ、ガソリン代どころかローンの支払い以上の現金を口座に振り込んで戻ってくる」――。イーロン・マスク氏が長年掲げてきた「モビリティのAirbnb構想」がいよいよ現実の秒読み段階に入ったとして、市場やテック界隈は熱狂に包まれました。
しかし、この華やかなアナウンスの裏側で、世界中のテスラオーナー、中古車市場、そして自動車整備現場には冷酷な衝撃が走っています。この無監督FSDの適用対象が次世代ソフトウェア「FSD v15」以降に限定され、車載コンピューターとして最新の「HW4(Hardware 4)」を搭載した車両のみが対象となる事実が浮き彫りになったためです。これまで「将来の完全自動運転に対応可能」と説明されて数百万台規模で販売されてきた旧世代「HW3(Hardware 3)」搭載車が事実上切り捨てられる構図となり、オーナーの資産価値激変と集団訴訟リスクが急速に高まっています。さらに、一般乗用車が無人商用タクシーへと変貌することで発生する「年間10万キロペースの過酷摩耗」と「事故発生時の整備責任の所在」という、現場が直面する未曾有の構造的課題を徹底解剖します。
テスラが明らかにしたロードマップは、自動運転事業の収益化を渇望する投資家への強烈なアピールであると同時に、これまでの過大な公約からの「現実的な後退」という二面性を含んでいます。
決算説明会においてテスラのAI・オートパイロット責任者アショク・エルスワミ氏は、専用ロボタクシー車両「サイバーキャブ」と一般市販車(モデルY等)が共通のソフトウェア基盤で動作していることを明かし、「来年第2四半期頃には、最初の顧客車両をロボタクシーフリートへ投入できる見込みだ」と述べました。北米におけるFSDの有償サブスクリプション契約率が劇的に上昇する中、自社保有のフリートだけでなく「顧客の車を吸い上げて世界最大の自動運転ネットワークを構築する」という野望を具体的な期日とともに語ったのです。
しかし、市場の現実は極めて過酷です。第一に、この無監督FSDは「全米どこでも自由に無人で走れる」わけではありません。テスラ自身が詳細な運行管理(フリートマネジメント)を行い、認可を取得した「限定された大都市のジオフェンス(地理的囲い込みエリア)内」かつ「良好な天候下」での限定的なスタートであることが明かされました。
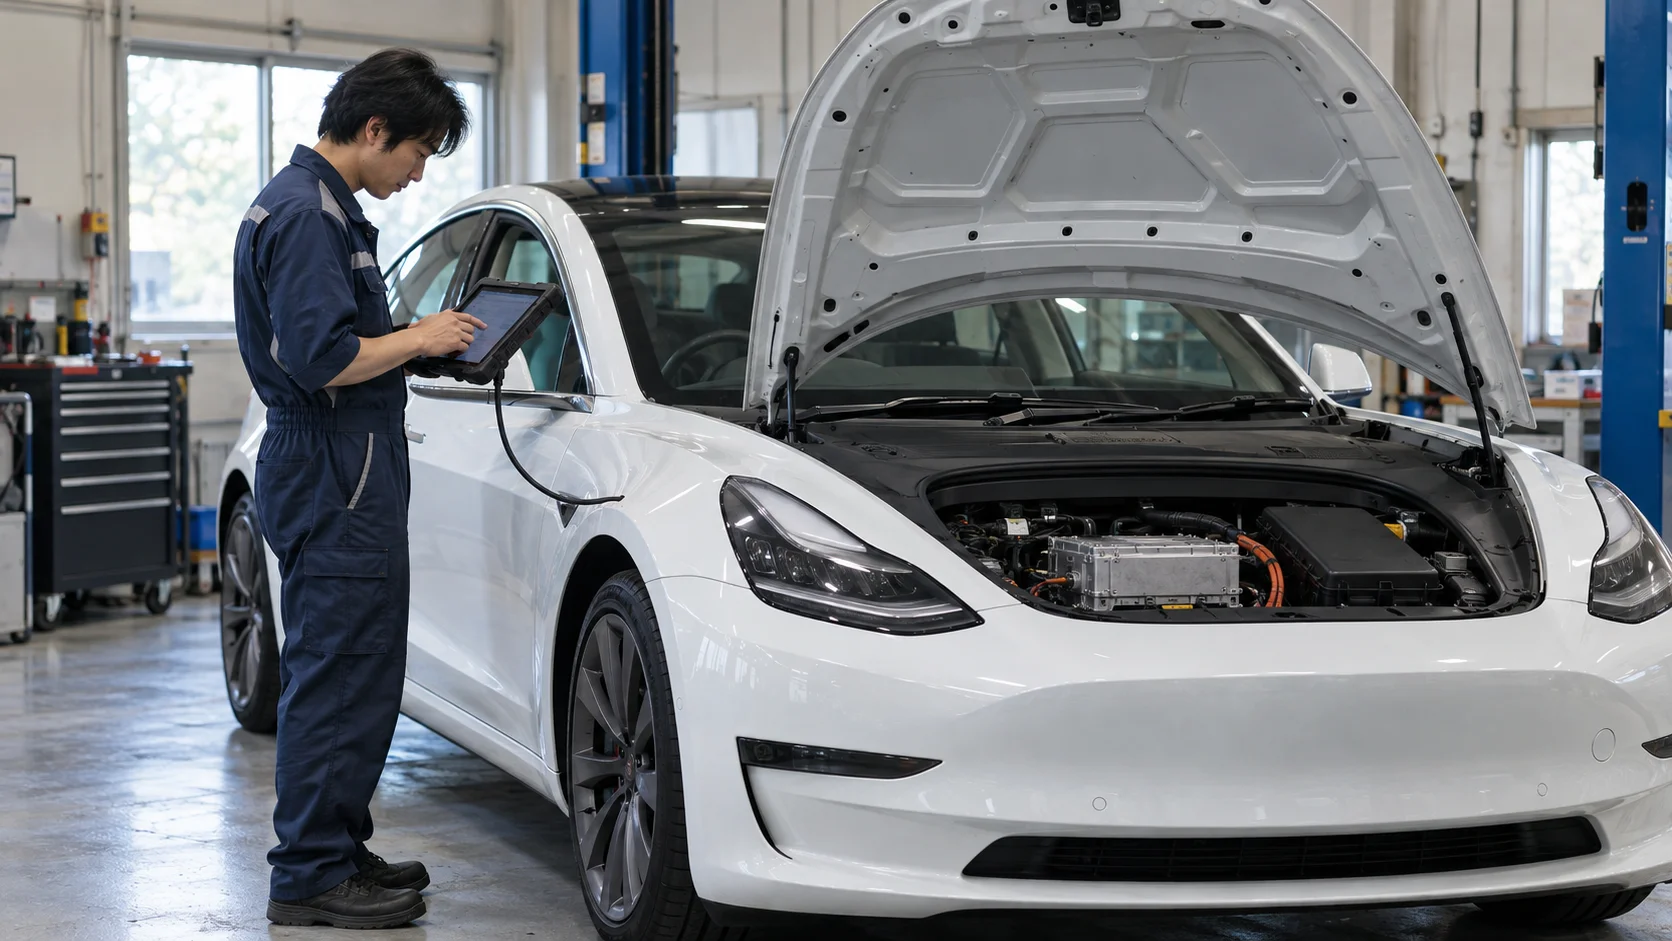
第二に、米運輸省道路交通安全局(NHTSA)による包囲網です。NHTSAは直近において、逆光、濃霧、砂煙といった視界不良環境下でテスラのFSD作動中に発生した死亡事故を含む複数の衝突事案を受け、全米で約240万台に上るテスラ車を対象とした大規模な安全性欠陥調査を正式に開始しています。カメラ画像のみに頼るテスラの自動運転システムが、極端な気象条件下で人間の認識能力を代替できるのかという根本的な安全性審査に対し、テスラは10月30日までに詳細なデータ回答を義務付けられています。国家レベルでの調査が進行する最中での無監督FSD解禁発表は、規制当局との激しい摩擦を孕んだ綱渡りの賭けに他なりません。
グローバル競合との対比においても、戦略の差異は歴然としています。米ウェイモ(Waymo)は、高額なLiDAR(レーザーセンサー)、ミリ波レーダー、車載カメラを重層的に組み合わせ、さらに高精度3Dマップ(HDマップ)の仮想レール上を走行させることで、すでに週十万回規模の無人有償走行をサンフランシスコやフェニックスで確立しています。中国市場でも、百度(Baidu)の「Apollo Go」が武漢市で数千台の完全無人タクシーを商用運用していますが、これらはすべて厳重な遠隔監視オペレーターと幾重ものセンサー冗長性を前提としたものです。
一方、欧州市場においては、国連規則(UNECE R155/R156)に基づくサイバーセキュリティおよびソフトウェア更新管理の法規制が厳格に機能しており、オランダやスロバキア等で「運転者が常時監視するレベル2+」のFSDが部分的に承認され始めた段階にとどまります。無人運転を一般車で解禁するテスラの試みは、欧州の型式認証の枠組みを遥かに飛び越えた特異点となっています。
モータースポーツの現場に目を向けると、最先端のF1マシンはレース中、車体全体に配置された300個以上のセンサーから毎秒ギガバイト単位のテレメトリデータをピットへ無線送信し、エッジコンピューターと本部のAIがタイヤの摩擦限界や空力異常をミリ秒単位で監視しています。テスラが顧客車両をフリート化して挑む世界は、まさにこのF1級の遠隔テレメトリ監視を、一般ユーザーが所有する何万台もの市販車に対して24時間体制で適用する、世界最大規模の分散型コンピューティング実験なのです。
なぜテスラは、これまで販売してきた膨大な数の「HW3」車両を切り離し、「HW4」搭載車でなければ無監督FSDを起動できないのでしょうか。その裏には、車載半導体の演算限界、カメラ光学系の解像度格差、そしてE2E(End-to-End)ニューラルネットワークの進化に伴う物理的限界が存在します。
テスラの自動運転システムは、バージョン12以降、人間のプログラマーが記述した何百万行もの論理コード(「赤信号なら止まる」「歩行者がいればブレーキをかける」といったルールベースのC++記述)を全廃しました。代わりに、カメラから入力された毎秒数十フレームの生映像データが単一の巨大な深層学習AIに入力され、出力として直接ステアリングの操舵角や加減速トルクが生成される「End-to-Endニューラルネットワーク」へと完全移行しています。
このE2Eモデルが「人間以上の安全性」を無監督で発揮するためには、膨大なパラメーター数を持つ巨大AIモデルを車載チップ上で遅延なく推論し続けなければなりません。ここで致命的な壁となったのが、HW3とHW4の物理スペック差です。
このアーキテクチャの断絶により、テスラは「HW3車に対して無監督FSDを配信する技術的妥当性」を喪失しました。ソフトウェアのアップデートだけで車が進化し続けるはずだったSDVの理想が、「車載ハードウェアの物理的世代交代」という冷酷な現実に直面した瞬間です。
| 比較項目 | 従来型テスラ車(HW3世代/監視付きFSD) | 次世代分散ロボタクシー(HW4世代/無監督FSD) |
|---|---|---|
| 自動運転の責任主体 | ドライバー(人間が常時前方監視・法的責任) | システム/テスラ(限定ゾーン内で無人運用) |
| 車載HPC処理能力 | 約144TOPS(14nmプロセス・自社チップ×2) | 数百TOPS以上(高効率プロセス・拡張NPU) |
| 車載カメラ解像度 | 約120万画素(1.2MP・認識距離に限界) | 約500万画素(5MP・高精細・遠方認識強化) |
| 制御ソフトウェア | FSD v12〜v13系(軽量化モデル・HW3限界動作) | FSD v15(超大規模E2Eニューラルネット・AIナビ) |
| 車両の利用形態 | 個人のマイカー移動(稼働率5%未満) | 個人利用 + アプリ経由での無人有償フリート運行 |
| 年間走行距離想定 | 年間約1万〜1.5万km(一般乗用車基準) | 年間約8万〜10万km(商用車並みの超高頻度稼働) |
| 足回り・油脂類劣化 | 3〜5年周期の点検・タイヤ交換で対応可能 | 数ヶ月単位でのタイヤ交換・特定整備・高圧摩耗 |
| 中古車価値(リセール) | 自動運転化の期待が剥落し急速な値崩れリスク | 稼ぐ資産(プロパティ)としての高リセール維持 |
一般ユーザーの愛車が無監督FSDによってロボタクシーとして街を走り回るという未来は、自動車アフターマーケットの現場、部品サプライチェーン、そして損害保険制度に対して未曾有の構造的歪みをもたらします。
第一に、HW3オーナーを襲う「資産価値(リセールバリュー)の暴落と法的紛争リスク」です。
「将来ハードウェアのアップグレードなしで完全自動運転が可能になる」と信じて高額なFSDオプション(一時15,000ドル、日本国内でも80万〜100万円超)を支払った何百万人ものHW3オーナーにとって、今回のHW4限定の無監督フリート運用方針は事実上の公約破棄に映ります。無監督FSDに対応できないHW3モデルは、中古車市場において「型落ちの旧式EV」として急速にリセールバリューが下落するリスクに直面します。すでに米国では、ハードウェア換装の無償提供や購入代金の返還を求める集団訴訟の準備が弁護士団によって進められており、自動車メーカーが負うべき「ソフトウェア・アップデート保証の法的境界線」が司法の場で問われることになります。
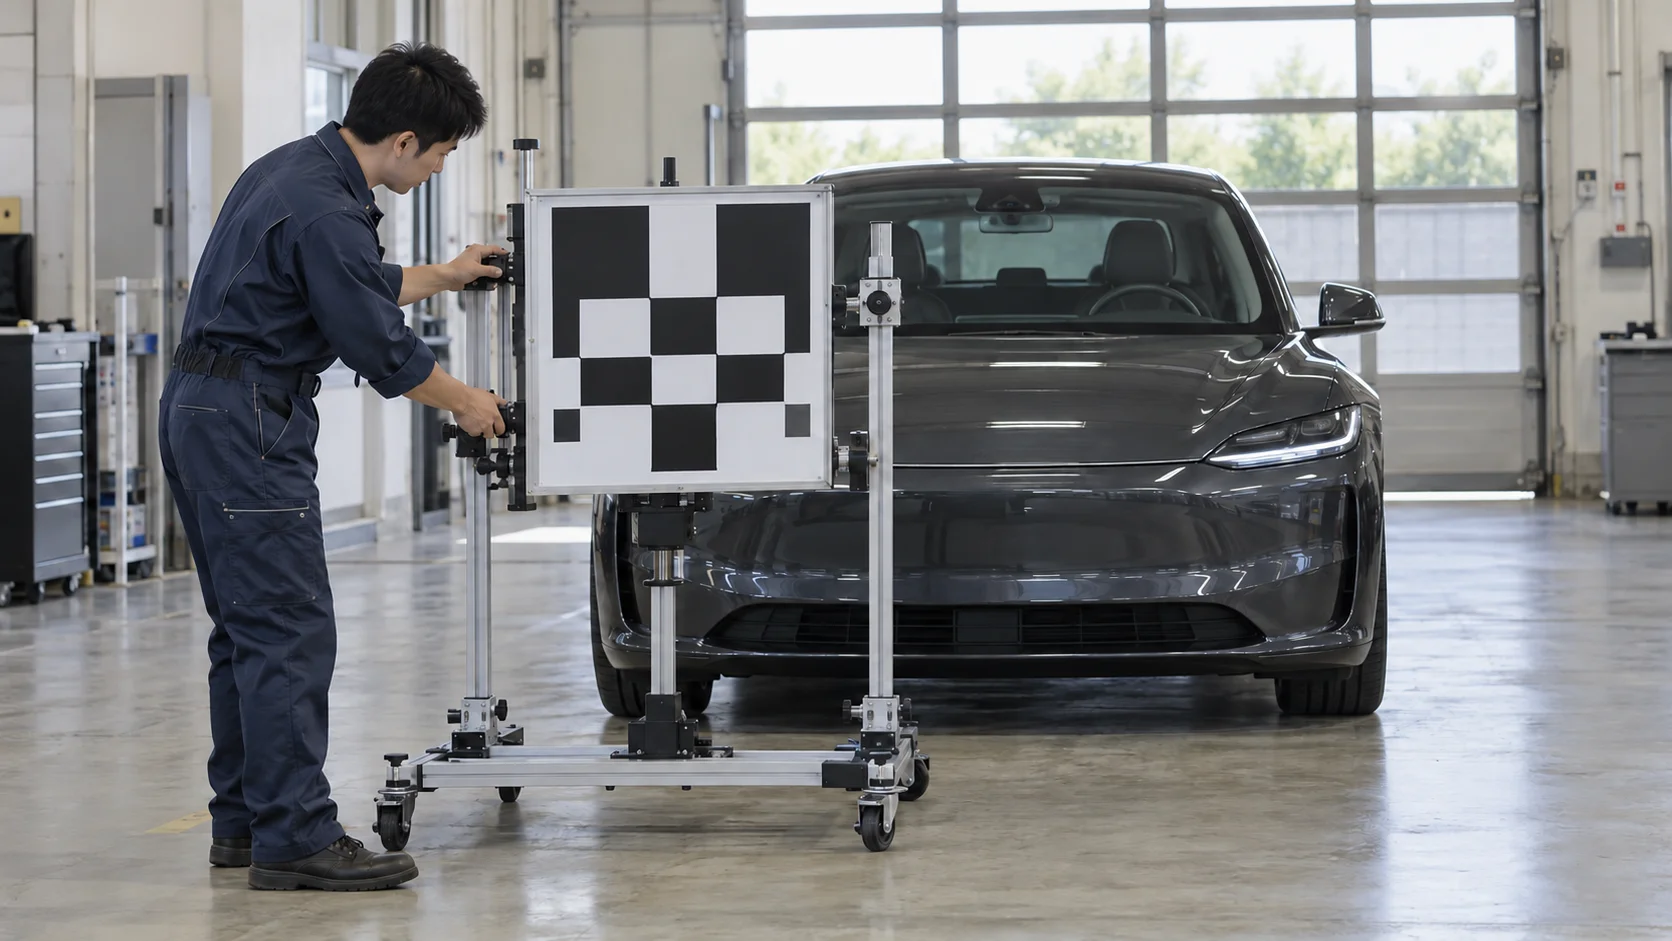
第二に、自動車整備現場およびメカニックを待ち受ける「商用過酷走行に伴う責任問題のブラックボックス化」です。
自家用乗用車は、平均して1日のうち約95%の時間を駐車場に停止させています。しかし、所有者が寝ている間にロボタクシーとして稼働する場合、走行距離は年間1万キロ程度から「年間8万〜10万キロ」へと一気に跳ね上がります。これはタクシーや長距離トラックと同等の過酷運用です。
第三に、損害保険制度の破綻と商用保険への強制移行リスクです。
現在ドライバーが加入している一般的な任意保険(個人用自動車保険)は、契約者やその家族が自家用として運転することを前提に保険料率が設計されています。無人で他人を有償で乗せる「営業用モビリティ」として稼働した瞬間に、既存の保険契約は免責(保険金不払い)の対象となります。テスラが自社で提供する専用のフリート保険への加入が必須となる公算が高いですが、無人走行中の事故率や修理単価(高精細カメラやHPC基板の交換費用)が高騰すれば、保険料負担がオーナーのタクシー売上を大幅に侵食するという経済的矛盾が発生します。
テスラによる「2027年第2四半期・顧客車両の無監督FSDフリート化」という宣言は、自動車産業が「移動のための鉄の箱を売るビジネス」から、「遊休資産となった計算基板と空間をクラウドで回生・収益化する分散コンピューティングビジネス」へ完全に脱皮する歴史的号砲です。
しかし、その輝かしい未来の光が強ければ強いほど、足元に落ちるハードウェアの陳腐化や現場の疲弊という影は深くなります。この不可逆の潮流に対し、自動車産業のすべての関係者が取るべき指針は以下の3点です。
愛車が眠っている間に価値を生み出すユートピアが訪れるのか、それともハードウェアの断絶と過酷な摩耗がもたらすディストピアが先んじるのか。車輪のついたAI知能が人間社会の法と秩序に接続されるその瞬間まで、モビリティを巡る闘争はかつてない緊張感を帯びて続いていくのです。
© 2025 合同会社エン・リンクス. All rights reserved.
本サイトの著作権、商標権、その他の知的財産権は合同会社エン・リンクスに帰属します。 商用利用に関する権利は当社が独占的に保有しています。