Loading...
次に読む
コメント (0)
コメントを読み込み中...
コメントを読み込み中...
2026年10月22日、日本の自動車産業の歴史において、かつては想像すらできなかった決定的な業務提携が公に発表されました。本田技研工業(ホンダ)と三菱自動車工業が、四輪車事業において初となる「完成車の相互商品補完(車両供給)」に関する基本覚書(MOU)を正式に締結したためです。具体的には、三菱自動車がタイ市場を中心にグローバル展開している1トン積み本格ピックアップトラック「トライトン」をベースに、ホンダ向けモデルを共同開発し、2028年中を目処にアセアン(ASEAN)市場へ投入するという電撃的な合意です。
長年「独自開発・自前主義」を企業文化の根幹に据えてきたホンダが、他社製の車両、それも三菱自動車の看板車種であるフレーム車の供給を受けるという事実は、業界関係者に凄まじい衝撃を与えました。2024年に日産自動車とホンダが戦略的パートナーシップの検討を開始し、そこに三菱自動車が合流して形成された「3社アライアンス」は、単なるソフトウェアやバッテリーの共同研究という抽象的なフェーズを脱し、ついに「車両の相互融通」という実務的かつ不可逆の領域へと踏み込みました。
なぜホンダは、自らのプライドをかなぐり捨ててまで三菱「トライトン」を必要としたのか。その背後には、日本車が半世紀以上にわたり9割前後のシェアを独占してきた「難攻不落の城塞・アセアン市場」において、中国製EV・PHEV勢の猛烈な攻勢によって地盤が音を立てて崩壊し始めているという冷酷な地政学的危機が存在します。自動車メーカー経営陣、現地の生産・開発現場、そして複雑化する電子プラットフォームと対峙する整備業界が直面する構造的メカニズムを徹底解剖します。
ホンダと三菱自動車が踏み切った歴史的提携の震源地は、東南アジアの自動車生産・販売のハブであるタイおよびインドネシア市場です。
タイは「アジアのデトロイト」と称され、国内新車販売の実に4割以上を1トン積みピックアップトラックが占める特殊かつ巨大なマーケットです。長年、この市場はトヨタ(ハイラックス)、いすゞ(D-MAX)、そして三菱自動車(トライトン)の日系御三家が強固に支配してきました。ホンダはタイの乗用車市場(セダンや都市型SUV)では強みを発揮してきたものの、商用・生活の足として不可欠な「ラダーフレーム構造のピックアップトラック」の自社ラインナップを持たず、市場の約半数を占める巨大な商圏をみすみす競合に明け渡し続けてきたという構造的弱点を抱えていました。
しかし、市場の風景はここ数年で一変しました。震源地となったのは、中国メガOEMによる怒涛の市場侵食です。
タイ市場において、BYDは現地組み立て工場を全面稼働させ、超低価格BEVおよびPHEVを武器に乗用車シェアをごぼう抜きにしました。さらに商用車・ピックアップの領域においても、長城汽車(GWM)の「Poer」シリーズや、吉利汽車(Geely)傘下の電動ブランド「Radar(雷達)」による電動ピックアップが、先進的なコックピットと圧倒的な低価格を引っさげて参入。日本車の牙城であった東南アジア市場において、日系全体のシェアが90%超から急落するという未曾有の事態に直面しています。
欧米市場に目を向けると、アメリカではテスラの「サイバートラック」やフォード「F-150ライトニング」といったフルサイズ電動ピックアップが先行したものの、高価格と充電インフラの不足、寒冷地や重量牽引時の急速な航続距離低下が露呈し、需要は踊り場を迎えています。つまり、グローバル市場が求めているのは「都市型の高額な大型BEV」ではなく、新興国の過酷な未舗装路や冠水路をタフに走り抜け、燃料を選ばず、適正な価格で維持できる「強靭な実用ハイブリッド/PHEVピックアップ」なのです。
モータースポーツの現場事情を検証すると、三菱自動車は過酷な「アジアクロスカントリーラリー(AXCR)」にトライトンで参戦し続け、タイやラオスの泥濘路やジャングルを全開走行することで、シャーシのねじり剛性や熱帯環境での熱マネジメントデータを蓄積してきました。ホンダがゼロから数百億円の開発費と5年以上の歳月をかけてフレーム車を開発する時間的猶予はもはや残されていません。三菱が泥と汗で磨き上げてきた「屈強なハードウェア」に、ホンダが強みを持つ「電動化・ソフトウェア・ブランド力」を掛け合わせることは、中国勢の津波に対抗する唯一にして最速の防衛策だったのです。
今回ホンダがトライトンを調達・共同開発するにあたり、自動車工学的な最大の焦点となるのは「前時代的な高耐久ハードウェア」と「次世代SDV(ソフトウェア定義車両)アーキテクチャ」の融合です。
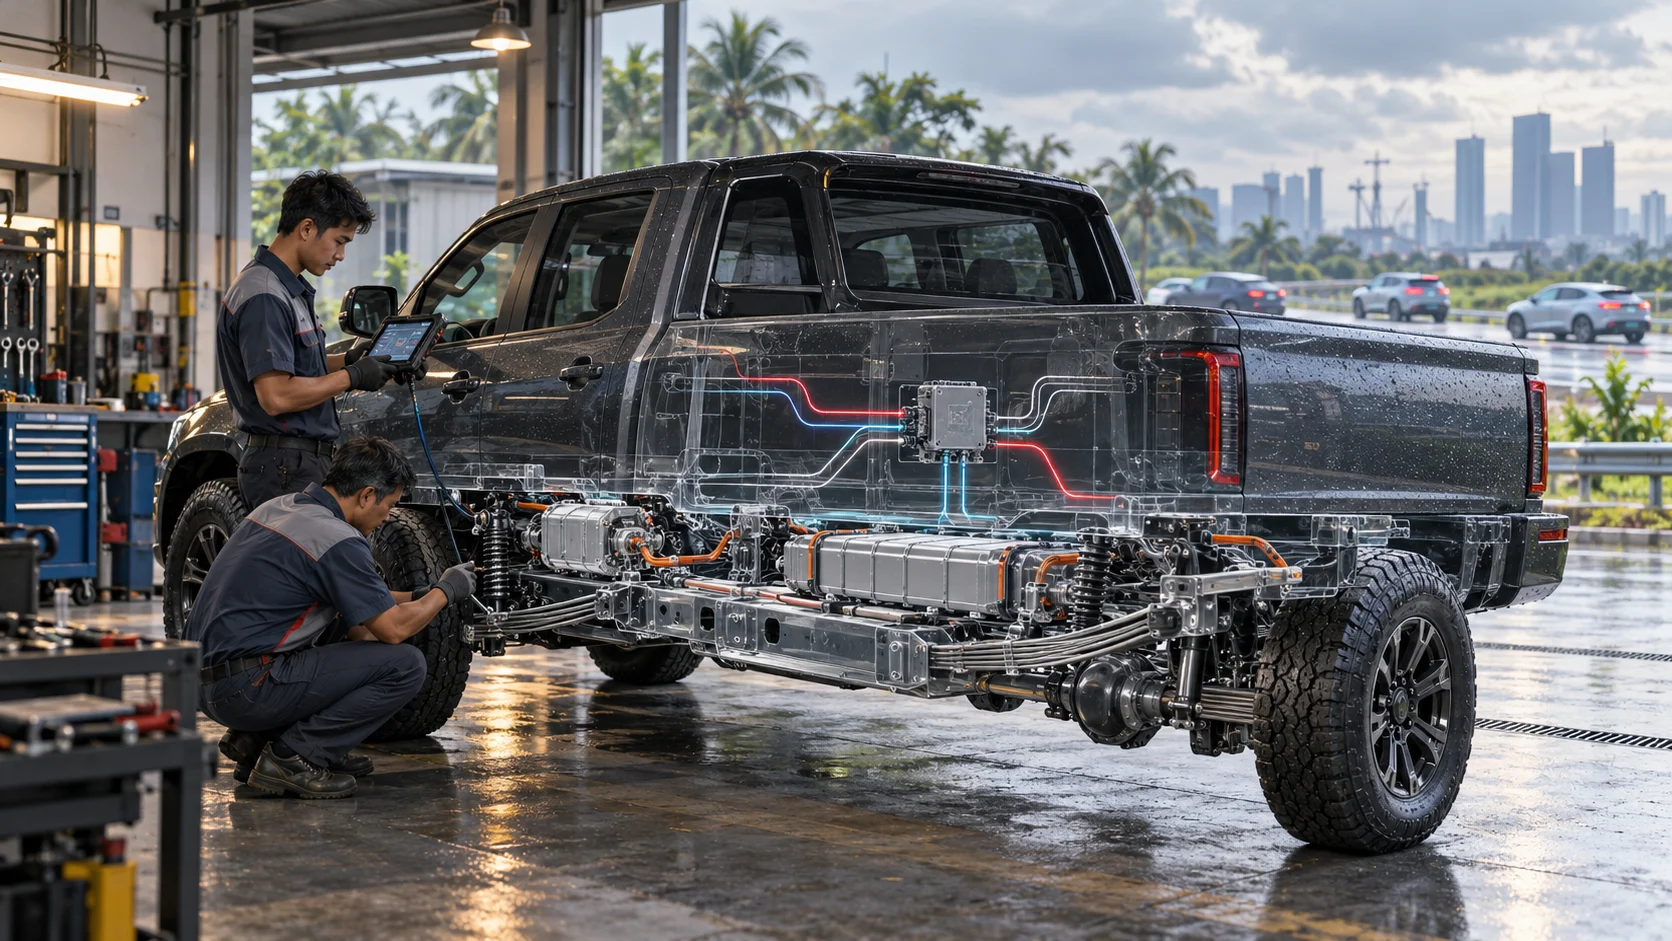
従来のピックアップトラックは、耐久性と積載性を最優先するため、厚い鋼板を溶接した「ラダーフレーム(梯子型フレーム)」の上にキャビンと荷台を別体で載せる構造を採ってきました。サスペンションはリアに重荷重に耐えるリーフスプリング(板バネ)とリジッドアクスルを備え、通信系は頑丈で低速な「クラシックCANバス」が数本走るのみ。ECU(電子制御ユニット)はエンジン、ABS、エアコンなど機能ごとに十数個が分散配置された、極めてアナログで壊れにくい「ハードウェア完結型」の乗り物でした。
しかし、2028年に登場するホンダ向け次世代モデルには、全く異なる技術的要件が突きつけられます。
第一に、国連規則(UNECE R155/R156)に適合するサイバーセキュリティ管理(CSMS)とソフトウェアアップデート管理(SUMS)の法制化です。新興国向け車両であっても、車載通信モジュール(TCU)を搭載する以上、ハッキング対策や暗号化通信、そしてOTA(Over-The-Air)による遠隔パッチ適用が可能な電子プラットフォームが不可欠となります。
第二に、「ゾーンアーキテクチャ」と「車載Ethernet(DoIP)」の導入です。
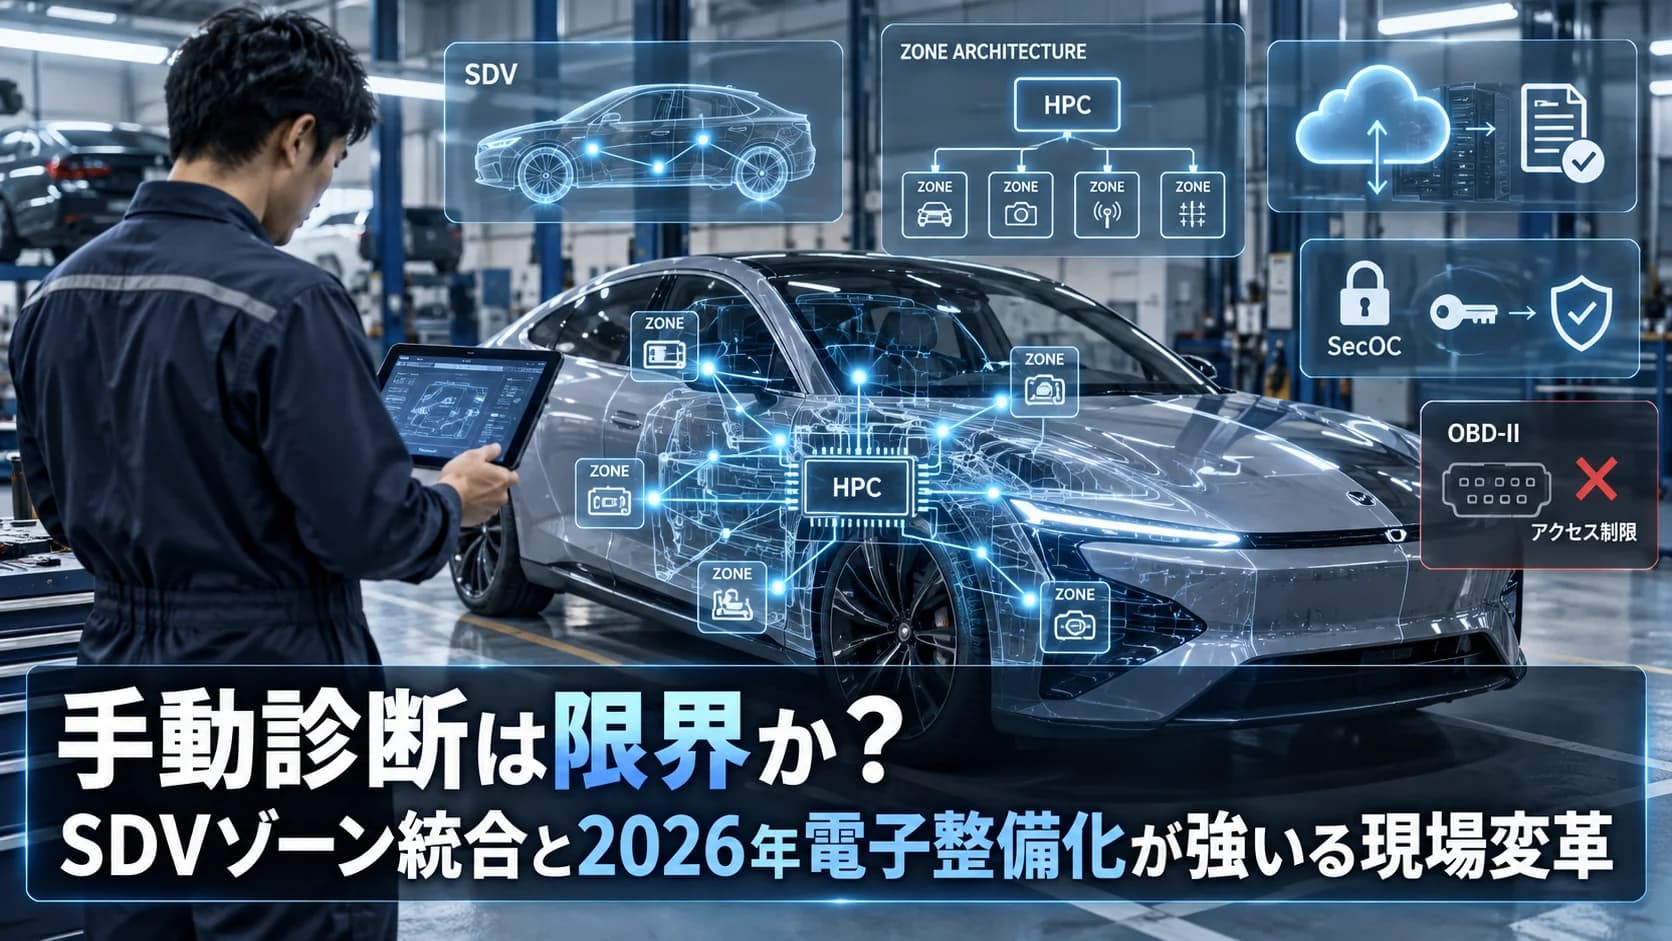
日産・ホンダ・三菱の3社連合は、次世代の車載電子プラットフォームとOSの共通化を急速に進めています。三菱の頑丈なラダーフレームに、ホンダの2モーターハイブリッドシステム(e:HEV)やPHEV制御ユニットを組み込み、それらを束ねる「ゾーンECU」と中央の「統合HPC」を配置。過酷な悪路振動や水深70cmに達する渡河走行に耐えうる防水・防塵・耐熱性を担保しながら、車載LANを数Gbpsの超高速通信網で結ぶという、極めて高度な物理層と論理層の融合設計が要求されます。
この技術的変革は、アセアン現地およびグローバルの整備現場にも劇的なパラダイムシフトを強制します。
これまでタイやインドネシアの地方都市にある整備工場では、メカニックがスパナとハンマーを用い、経験と勘でディーゼルポンプやトランスファーをオーバーホールしてきました。しかし、ハイブリッド化とSDV化が融合した次世代ピックアップでは、セキュリティゲートウェイ(SGW)が搭載され、メーカー認証を受けたスキャンツール(故障診断機)をクラウドに接続しなければ、ブレーキの油圧抜きやエーミング(先進安全センサーの校正)、特定DTC(故障コード)の消去すら一切行えない構造へと移行します。アナログな街角整備工場がデジタルインフラから排除され、アライアンス直系列の高度診断ディーラー網への再編が一気に加速することになります。
| 比較項目 | 従来型アセアン商用車(旧世代ピックアップ) | 新アライアンス共同開発ピックアップ(2028年〜) |
|---|---|---|
| 開発・供給思想 | 各メーカーによる完全個別開発・囲い込み | 三菱の車両骨格・生産 + ホンダの意匠・味付け(相互補完) |
| 車両骨格構造 | アナログな溶接ラダーフレーム + リーフリジッド | 高張力鋼板多用フレーム + 電動化対応サスペンション |
| パワートレイン | 純ディーゼルターボ(機械式/コモンレール) | クリーンディーゼル + 2モーターハイブリッド(e:HEV)/PHEV |
| 車内電子通信 | 低速な分散型CANバス(〜500kbps) | 車載Ethernet(DoIP) + ゾーンアーキテクチャ統合 |
| 法規・安全基準 | 各国の最低限の安全基準・目視点検主体 | 国連R155/R156適合(サイバーセキュリティ・OTA必須) |
| 故障診断・整備 | 汎用工具と機械的分解による現場修理 | SGW認証クラウドアカウント + 高度スキャンツール必須 |
ホンダと三菱の協業深化は、単なる販売台数の拡大という美名にとどまらず、自動車部品サプライチェーン、現地ディーラーの現場オペレーション、そしてブランドガバナンスに対して重い構造的リスクを突きつけています。
第一に、部品サプライヤー(Tier 1 / Tier 2)を襲う「系列の解体と重複部品の淘汰」です。
トライトンの車台をベースにホンダ車を仕立てるということは、フレーム、サスペンション、駆動系アクスル、ステアリングギアボックスといった主要大型コンポーネントが三菱系のサプライチェーンから供給されることを意味します。これまでホンダの四輪車を支えてきたホンダ系サプライヤー(日立Astemo等)にとっては、アセアン市場における商用車向け新規供給の参入障壁が高まる一方で、三菱側サプライチェーンとの間で熾烈なコスト競争と部品の統廃合(共通化)が迫られます。
第二に、ホンダ現地ディーラー網が直面する「大型商用車の整備オペレーション不全」リスクです。
これまでシビックやCR-Vといったモノコック乗用車を中心に扱ってきたホンダのサービス工場に、全長5.3メートル、車両重量2トンを超えるラダーフレームのピックアップトラックが入庫してくることになります。
第三に、「バッジエンジニアリング(単なるOEM)」と揶揄されることによるブランド毀損リスクです。
かつて日米の自動車メーカーが繰り返してきた安易なバッジ替え販売は、消費者に「中身は他社の車」と見透かされ、ブランドの独自性を損なって失敗してきた歴史があります。外観デザインの変更やエンブレムの付け替えにとどまらず、ステアリングフィール、アクセルレスポンス、インフォテインメントのUI/UX、先進運転支援(Honda SENSING)の協調制御に至るまで、いかに「ソフトウェアとチューニングの力でホンダのDNAを具現化できるか」が問われます。
ホンダと三菱自動車が踏み出した「トライトン」の相互補完は、自動車産業がもはや「1社単独ですべてのセグメントを自前開発できる時代」を完全に終えたことを告げる象徴的な号砲です。
中国勢が国家ぐるみのサプライチェーンと圧倒的な開発スピード、莫大な資本力を武器にグローバルサウスを席巻する今、日系メーカーが過去の栄光や系列のプライドに固執することは即座に死を意味します。トヨタグループが一丸となってマルチパスウェイを推し進める中、日産・ホンダ・三菱の3社が選んだ「ハードウェアの得意分野を融通し合い、共通の電子基盤とソフトウェアに開発リソースを集中させる」という戦略は、冷徹な生存競争を勝ち抜くための極めて論理的で必然的な選択と言えます。
この激動の潮流において、関係者が取るべき指針は以下の3点に集約されます。
強者が弱者を呑み込む淘汰の時代から、強者同士が手を取り合って境界線を溶かす「メガアライアンスの実践時代」へ。ホンダと三菱がアセアンの荒野で仕掛けた防衛戦は、2030年のモビリティ秩序を再構築するための、長くて熱い反撃の狼煙となるのです。
© 2025 合同会社エン・リンクス. All rights reserved.
本サイトの著作権、商標権、その他の知的財産権は合同会社エン・リンクスに帰属します。 商用利用に関する権利は当社が独占的に保有しています。