Loading...
次に読む
コメント (0)
コメントを読み込み中...
コメントを読み込み中...
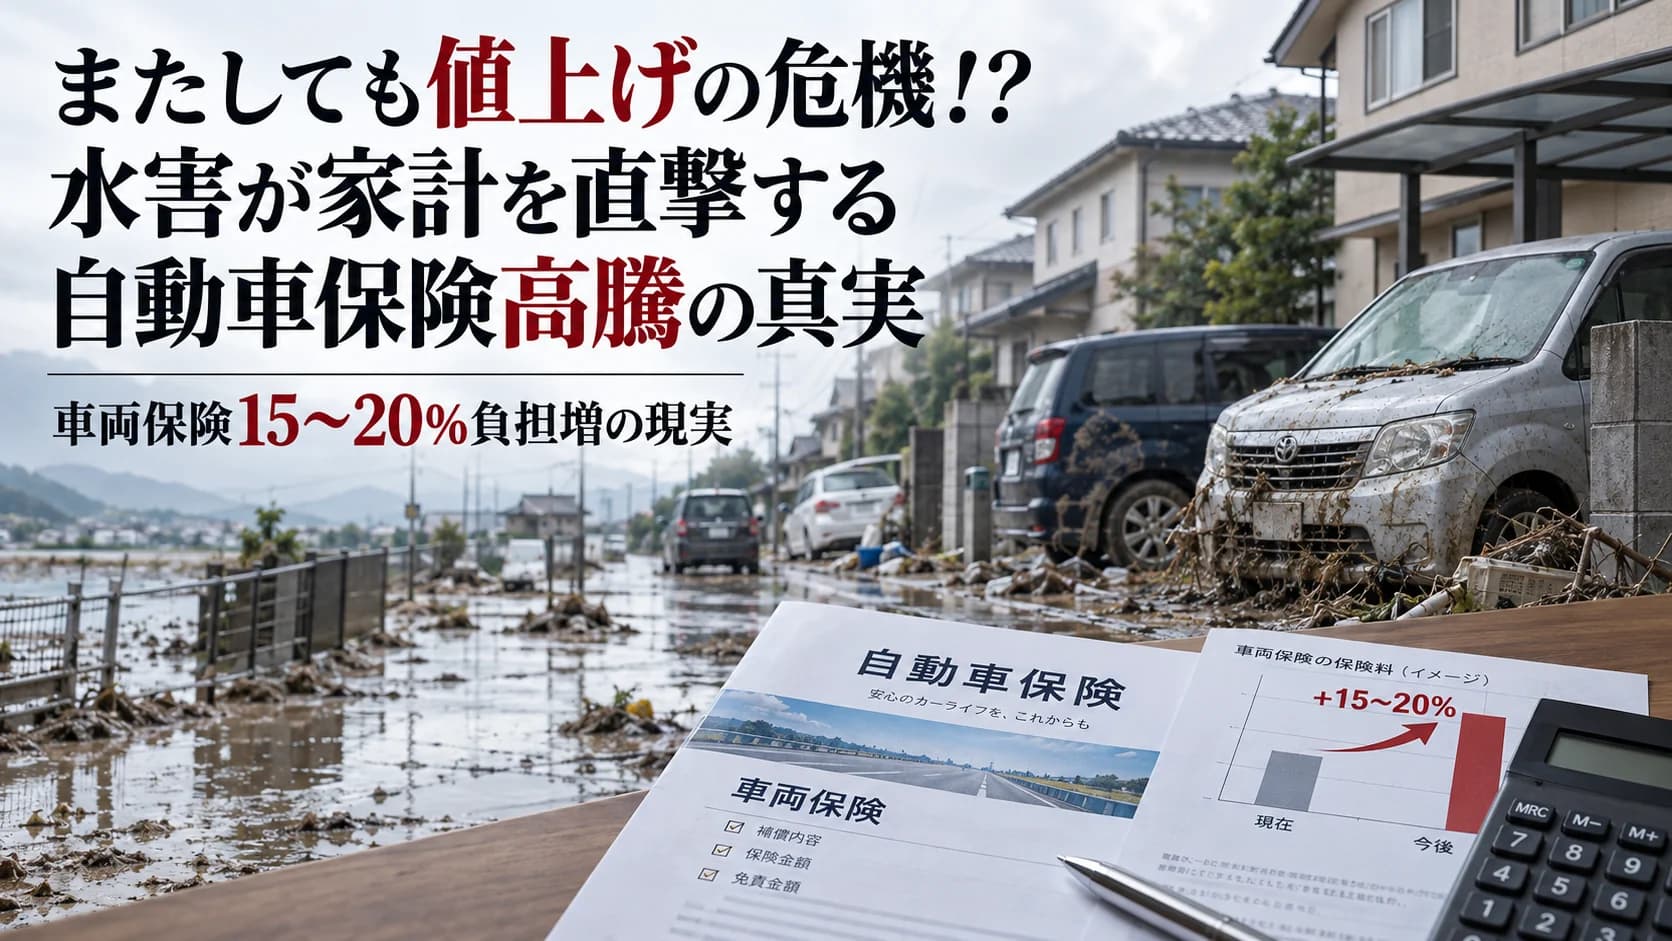
泥水が引いた後の住宅街に、ハザードランプすら点かなくなった無数のファミリーカーがひっそりと取り残されています。またしても千葉県を中心とする地域を激しい水害が襲い、多くの方々の日常生活の足が奪われました。被災地の惨状を前にして、遠く離れた地域に住む一般のドライバーにとっても決して他人事ではない、恐ろしい現実が静かに進行しています。それは、「マイカーの自動車保険料(車両保険)のさらなる高騰」という家計への直撃弾です。
かつてのクルマと違い、現在の一般的なコンパクトカーやミニバンは「走る精密機械」へと進化を遂げました。少しの浸水が即座に数百万円規模の「全損」を引き起こす現代において、相次ぐ自然災害は損害保険会社の収支を完全に破壊しています。過去の巨大台風がもたらした保険料値上げの歴史と、現代のクルマが抱える構造的な弱点を紐解きながら、来年度の家計を襲う自動車保険料の高騰シミュレーションと、一般ユーザーが取るべき本質的な防衛策について解説します。
異常気象による車両の水没被害と、それに伴う自動車保険制度の危機は、日本だけの問題ではありません。世界中で多発する水害は、グローバルな損害保険および再保険市場の構造を根本から揺るがしています。
例えば、毎年のように大型ハリケーンに見舞われる米国フロリダ州や、記録的な大洪水が発生した欧州(ドイツやベルギー)の現場では、水没した最新車両の修理費用があまりにも高額になりすぎた結果、大手保険会社が特定の地域での新規車両保険の引き受けを拒否したり、保険料を数倍に引き上げたりする事態が頻発しています。グローバル市場でリスクを引き受ける「スイス・リー」などの巨大な再保険会社は、気候変動による水害リスクを世界的な脅威と認定し、日本の損害保険各社に対する再保険料率を容赦なく引き上げています。
また、海外のモータースポーツ、例えばF1の現場で培われた高度なセンサー技術や通信技術(テレメトリ)は、今や一般大衆車にも形を変えて搭載されています。ミリ波レーダーやカメラ、高度なネットワークシステムが標準装備されたことで、クルマの安全性や利便性は飛躍的に向上しました。しかし、それは同時に「わずかな水濡れが、システム全体の致命的な破壊(ブラックアウト)に直結する」という脆さを、世界中のファミリーカーが抱え込むことになったことを意味しているのです。
なぜ、今のクルマは昔のクルマに比べてこれほどまでに水害に弱いのでしょうか。特別な電気自動車(EV)や高級車に限らず、ごく一般的なハイブリッド車や最新のガソリン車であっても、修理費が跳ね上がる明確な技術的理由があります。
かつてのガソリン車であれば、エンジン内部に泥水が侵入しない限り、フロアマットを洗い、シートを乾燥させ、一部の配線を直すことで「修理して再び乗る」ことが可能なケースも少なくありませんでした。しかし、現代のクルマは車内のあらゆる場所に電子制御ユニット(ECU)が張り巡らされ、それらがCANバスと呼ばれる通信ネットワークで複雑に連携しています。
特に深刻なのが、多くのハイブリッド車やミニバンで採用されている「フロア下への高電圧バッテリー配置」と、フロントバンパー裏に設置された「先進運転支援システム(ADAS)用のミリ波レーダー」です。泥水がドアの下端を超えた瞬間、床下のバッテリーパックやジャンクションボックスがショートする危険に晒されます。さらに、バンパー付近まで浸水すれば、自動ブレーキや前走車追従機能(ACC)を司る高価なセンサー類が泥を被り、完全に使い物にならなくなります。
整備現場のリアルな実情として、一度でもコネクタの端子に泥水が侵入したクルマは、将来的にサビが進行して突然エンジンが停止したり、最悪の場合は車両火災を引き起こしたりするリスクを抱えます。そのため、自動車メーカーやディーラーは製造物責任や安全性の観点から「部分的な修理」を強硬に拒み、少しでも電子部品が水に浸かれば自動的に「全損(修理不能)」という厳しい判断を下さざるを得ないのです。
| 比較項目 | 従来型の文脈・構造(一昔前の一般ガソリン車) | 新しい文脈・構造(現代のHV・先進安全装備搭載車) |
|---|---|---|
| 水没時のダメージ箇所 | エンジンの吸気系、内装材、マフラー、一部の単純な配線 | 床下高電圧バッテリー、バンパー裏ADASセンサー、車載CANネットワーク全体 |
| 修理の可能性と現場対応 | 分解洗浄、乾燥、油脂類・個別部品の交換で復旧の余地あり | 微細な腐食による後発的な通信エラー・発火・誤作動リスクから「原則全損」 |
| 部品交換のハードル | サードパーティ製や中古部品を利用した安価な部分修理が可能 | センサーの厳密な校正(エーミング)や統合制御が必要で、部分修理が困難 |
| 損害額(平均修理費) | 数十万円程度(部分修理が可能な場合) | 車両価格全額(バッテリーや統合ECUの水没で即全損基準へ到達) |
| 保険会社の対応基準 | 修理見積もりと時価額を比較し、修理を選択するケースが多い | 水位がフロア(バッテリーや主要ECU高)に達した時点で自動的に全損認定 |
水害のたびに無数のクルマが「全損」となり、保険会社から巨額の保険金(車両保険金)が支払われると、そのツケは数年後の保険料改定という形で、全国のすべてのドライバーに重くのしかかってきます。
実際に、2019年に千葉県などに甚大な被害をもたらした「令和元年房総半島台風(台風15号)」や「東日本台風(台風19号)」の後、自動車保険の目安となる参考純率は幾度となく引き上げられました。さらに自動車保険には「型式別料率クラス」という仕組みがあります。例えば、特定の人気ミニバンが今回の水害で大量に全損扱いとなった場合、その車種全体の「保険金支払い実績」が悪化するため、水害に遭っていない他の地域に住む同じミニバンのオーナーまで、翌年からの保険料が自動的に跳ね上がってしまうのです。
では、今回の水害被害や世界的な物価高騰を踏まえ、来年度以降の車両保険料は一般家庭にどれほどの負担増を強いるのでしょうか。以下に、一般的なファミリーカーを想定したシミュレーションを示します。
【来年度の車両保険料・高騰シミュレーション(予測)】
家計にとって、毎年の固定費が1万円以上も上昇することは大きな痛手です。「保険料が高いから」と車両保険を外してしまえば、今度はゲリラ豪雨の際に数百万円のローンだけが手元に残るという地獄を見ることになります。クルマの技術進化と気候変動が合わさることで、一般ユーザーの総所有コスト(TCO)は限界点に達しつつあるのです。
「またしても」繰り返された自然の猛威と、それに伴う自動車保険料の値上げの危機は、私たちが当たり前のように享受している「ハイテクで安全なクルマ」が、いかに自然災害に対して脆い前提の上に成り立っているかを突きつけています。
今後、一般ユーザーが家計を守りながら安全なカーライフを送るためには、受け身の姿勢を捨てるしかありません。具体的には、大雨警報が出た際には自治体のハザードマップを確認し、車を自宅の駐車場から近隣の高台や立体駐車場の上の階へ「事前避難」させるという自衛行動が必須となります。物理的に水からクルマを遠ざけることこそが、最も確実な究極のリスクマネジメントだからです。
また、日々の運転データを保険会社と共有することで保険料が安くなる「テレマティクス保険」などの新しい仕組みを積極的に活用し、少しでも固定費を抑える工夫も必要になってくるでしょう。自動車メーカー側にも、単に水に浸かれば壊れるクルマを作るのではなく、重要基板の防水パッケージング技術の向上や、通信ネットワークを活用した「水害予測・退避ナビゲーションシステム」の標準化など、気候変動時代に即した新たな価値の提供が強く求められます。
クルマがどれほど進化しようとも、自然災害の脅威は消えません。保険料の高騰という目に見える痛みをきっかけに、私たち一人ひとりがモビリティとの付き合い方、そしてリスクとの向き合い方を根本から見直すべき時期が到来しているのです。
© 2025 合同会社エン・リンクス. All rights reserved.
本サイトの著作権、商標権、その他の知的財産権は合同会社エン・リンクスに帰属します。 商用利用に関する権利は当社が独占的に保有しています。