Loading...
次に読む
コメント (0)
コメントを読み込み中...
コメントを読み込み中...
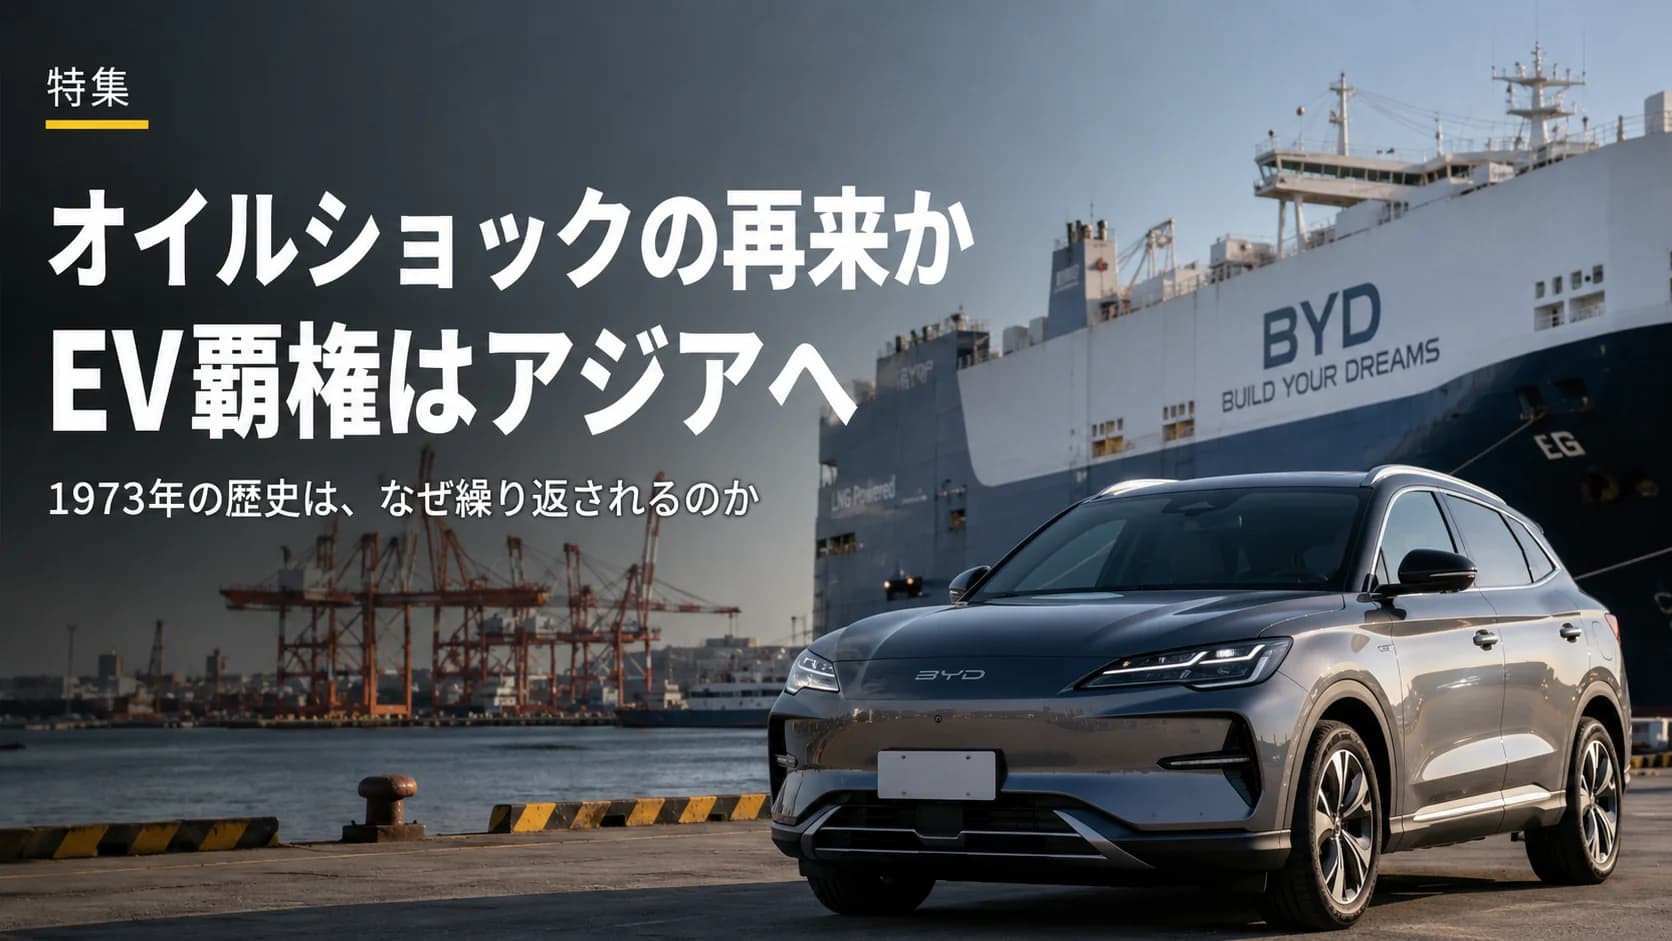
「歴史は繰り返さないが、しばしば韻を踏む」――作家マーク・トウェインの遺したこの言葉ほど、いま世界の自動車産業が直面している地殻変動を的確に言い表した表現はありません。
欧米の巨大メーカーがEV(電気自動車)戦略の修正に追われ、自国市場を守るために高率な関税の壁を築き上げる一方で、圧倒的なコスト競争力とソフトウェア開発スピードを武器にしたアジア勢が世界市場を侵食していく。
この光景を見て、強烈な既視感(デジャブ)を覚える人は少なくないはずです。
そう、いま私たちが目撃しているのは、ちょうど半世紀前――1970年代のオイルショックを契機に、かつて世界を支配した米国「デトロイトの巨人たち」が、極東の小さな島国が生んだ「日本車」にその王座を奪われた歴史的転換点と、まったく同じ構造のドラマなのです。
なぜ、莫大な資本とブランド力を持つ巨大企業は、新興勢力に対して後手を踏み、同じ轍を踏んでしまうのか。自動車産業の「第1の覇権シフト」を紐解きながら、いま加速する「第2の覇権シフト」の深層に迫ります。
時計の針を1950年代から60年代へと巻き戻してみましょう。当時のアメリカ・デトロイトは、間違いなく世界のモビリティの中心地であり、資本主義の繁栄そのものでした。
ヘンリー・フォードが生み出したベルトコンベアによる「大量生産システム(フォード・システム)」は自動車を大衆化し、GM(ゼネラルモーターズ)やフォード、クライスラーの「ビッグ3」は、巨大なボディに大排気量V8エンジンを積んだフルサイズセダンを毎年何百万台と世に送り出していました。
「デトロイトがくしゃみをすれば、世界経済が風邪をひく」とまで言われた黄金期です。
しかし、その繁栄の絶頂に突如として訪れたのが、1973年の第1次オイルショックと、それに伴う世界的なスタグフレーション(不況下のインフレ)でした。
原油価格が一夜にして4倍に跳ね上がり、ガソリンスタンドに何キロもの給油待ちの車列ができたとき、アメリカ人が乗っていた「リッター3〜4キロしか走らない巨大なアメ車」は、走る負債へと一変しました。
そこで世界を震撼させたのが、トヨタのカローラやホンダのシビック(CVCCエンジン搭載)をはじめとする「日本の小型・低燃費車」でした。
安価でありながら故障せず、ガソリンを食わない日本車は、瞬く間に世界中の消費者を虜にしました。1973年には日本の四輪車生産台数は年間700万台を突破。それまで「安かろう悪かろうのオモチャ」と見下していたデトロイトの経営陣が気づいたときには、アメリカの道路はすでに日本車で埋め尽くされていたのです。
これが、自動車産業における「第1の覇権シフト(欧米から日本へ)」でした。
なぜデトロイトの巨人たちは、日本車の台頭を阻止できなかったのでしょうか。
そこには、現代のビジネス理論で言う「イノベーションのジレンマ(高収益の罠)」が存在していました。
当時のビッグ3の収益を支えていたのは、分厚いマージンが取れる「大型ピックアップトラックや高級セダン」でした。利幅の薄いコンパクトカー市場に本気でリソースを割くことは、株主から見れば「自社の利益率を下げる愚行」に映ったのです。
「オイルショックなど一過性のものだ。アメリカ人はすぐにまた大きなV8エンジンに戻ってくる」
そうした経営陣の慢心と楽観論の裏で、日本メーカーはカイゼン(リーン生産方式)を徹底的に磨き上げ、低燃費車の製造コストと品質管理において、欧米が到底追いつけない圧倒的な競争優位を確立してしまいました。
1980年代に入り、慌てたアメリカ政府は日本車に対して「対米輸出自主規制(VER)」を課し、政治の力で市場を守ろうと試みました。しかし、保護貿易という名の防壁は、日本メーカーによる「北米現地生産化(アセットの最適化)」を加速させただけに終わり、歴史の不可逆な潮流を止めることはできなかったのです。
そして今、私たちは半世紀前と寸分違わぬ「第2の覇権シフト」の真っ只中に立っています。
今回の戦場は「燃費」ではなく、「電動化(バッテリー・インバーター・モーター)」と「ソフトウェア定義車両(SDV)」です。
長年、自動車産業のピラミッドの頂点に君臨してきたのは、高度で複雑な内燃機関(エンジン)とトランスミッションのすり合わせ技術を極めた、欧米日のレガシーメーカーでした。彼らは何千もの部品メーカーを垂直序列で束ねる水平分業型のサプライチェーンで莫大な富を築いてきました。
しかし、中国を中心とするアジアの新興勢力は、ゲームのルールそのものを書き換えました。
| 比較項目 | 1970年代:第1の覇権シフト | 2020年代後半:第2の覇権シフト |
|---|---|---|
| 産業の震源地 | 欧米(米国デトロイト中心) $\rightarrow$ 日本 | 欧米日(エンジン主導) $\rightarrow$ アジア(電動化主導) |
| 引き金を引いた要因 | 1973年オイルショック・原材料インフレ | 気候変動規制・急速なバッテリー技術革新 |
| 破壊された前提 | 「車は大きくてパワフルなほど良い」 | 「車の価値は複雑なエンジンと機構にある」 |
| 新興勢力の武器 | リーン生産方式、高品質な低燃費小型車 | バッテリー・半導体の垂直統合、超高速SDV開発 |
| 防衛側の対抗策 | 対米輸出自主規制(VER)、関税・政治的圧力 | 中国製EVへの相殺関税、保護主義的法規制 |
BYDに代表されるアジアのトッププレイヤーは、EVのコストの約4割を占める「リチウムイオンバッテリー」や駆動用半導体を自社で内製する「超垂直統合プラットフォーム」を構築。さらに、スマートフォンのようなアジャイル開発でソフトウェアを高速アップデートし、欧米の半額近いコストで高性能な車両を市場に投入しています。
これに対し、既存メーカーが「高収益なガソリンSUV」に依存し、EVへの投資判断を躊躇している間に、アジア勢は新興国市場(東南アジア、中南米、中東)を席巻し、欧州市場への本格進出を果たしました。
欧州連合(EU)が中国製EVに最大45%超の相殺関税を課し、北米が市場閉鎖に動く姿は、かつて1980年代にアメリカが日本車を締め出そうとした姿と完全に重なり合います。
歴史が私たちに教えてくれる最も冷徹な真実は、「政治的な関税や保護主義によって、技術革新と経済合理性の波を止めることは絶対にできない」ということです。
1973年のオイルショックの際、アメリカの消費者が日本車を選んだのは、政治的イデオロギーからではなく、「安くて、壊れず、ガソリン代がかからない」という圧倒的な実利があったからでした。
現代の消費者が求めるものも同じです。「手頃な価格で、環境負荷が低く、最新のソフトウェア体験を提供してくれるモビリティ」です。
過去の栄光と成功体験に縛られ、既存の内燃機関ビジネスの延命にすがる企業は、かつてのデトロイトが辿った衰退の坂道を転がり落ちることになるでしょう。
しかし、自らの過去の強みを否定し、サプライチェーンを再構築して、デジタルと電動化の荒波へ果敢に舵を切ることができる組織には、新たな覇権の席が用意されています。
半世紀周期で訪れる巨大な産業の地殻変動。いま私たちは、次の50年のモビリティの勝者が決まる、歴史の目撃者となっているのです。
© 2025 合同会社エン・リンクス. All rights reserved.
本サイトの著作権、商標権、その他の知的財産権は合同会社エン・リンクスに帰属します。 商用利用に関する権利は当社が独占的に保有しています。