次に読む
「メーカー」の新着
Loading...
コメント (0)
コメントを読み込み中...
コメントを読み込み中...
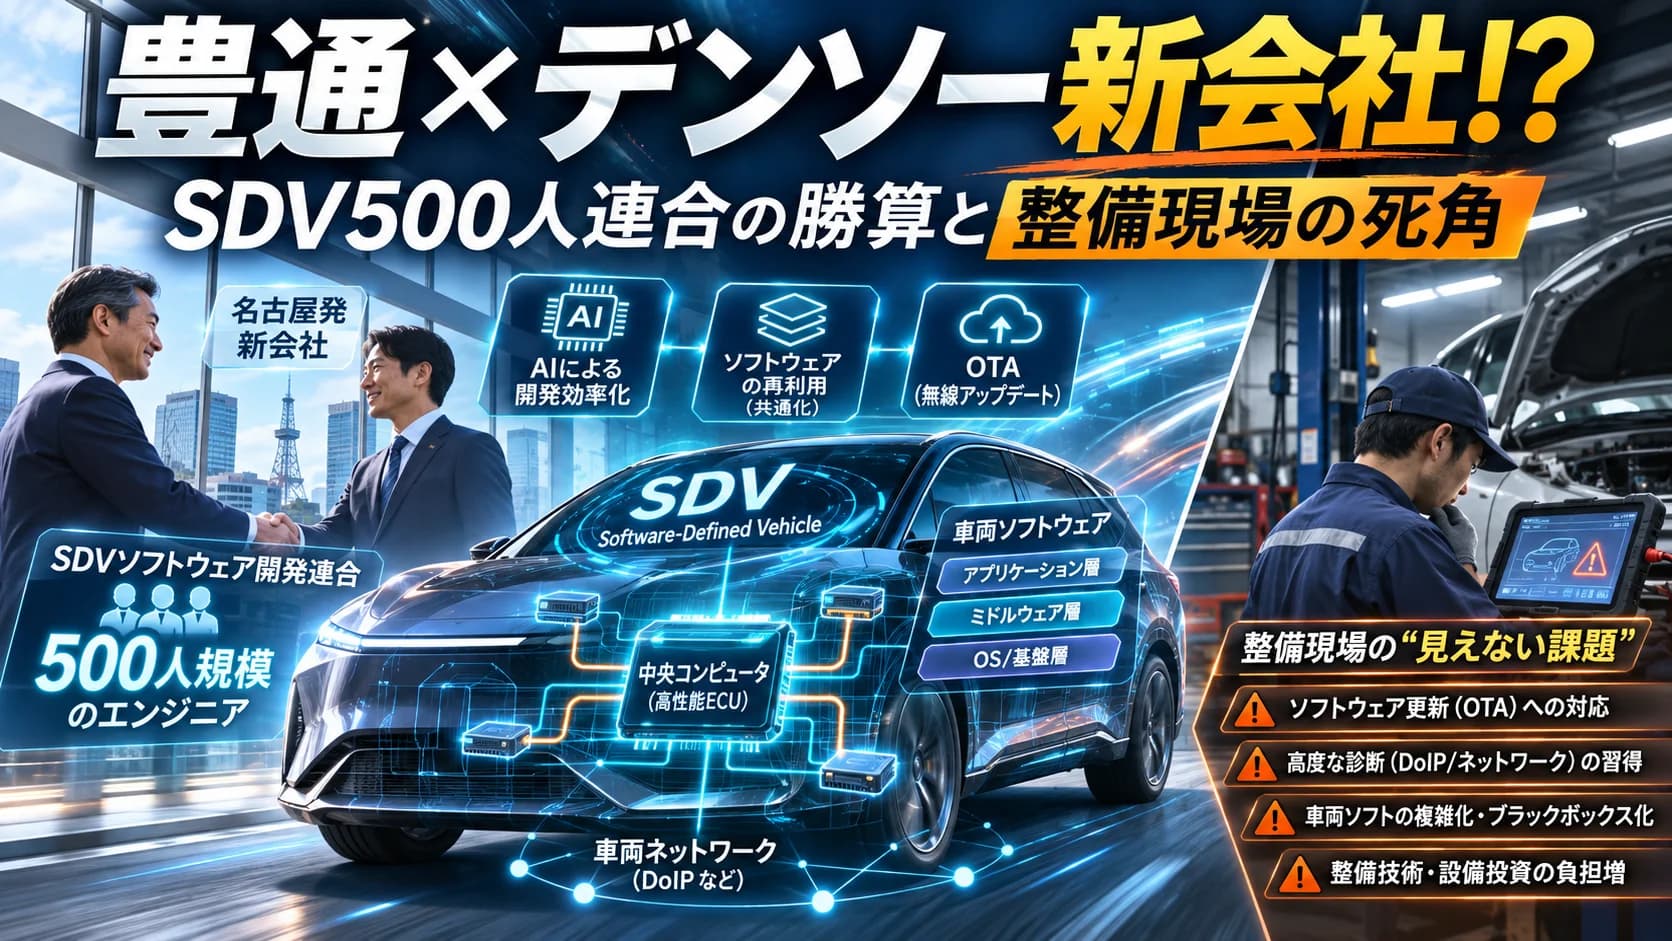
2026年11月16日、日本の自動車産業におけるソフトウェア開発の構造を根底から書き換える戦略的提携が発表されました。総合商社の豊田通商と世界最大級のメガサプライヤーであるデンソーが、SDV(ソフトウェア定義車両)時代に向けた車載ソフトウェア事業の強化で電撃合意したためです。豊田通商が完全子会社であるネクスティ エレクトロニクスのソフトウェア事業を分社化して設立した新会社「豊通デフィネックス株式会社」(愛知県名古屋市、資本金4億9,500万円予定)に対し、2027年1月下旬の事業開始後にデンソーが第三者割当増資を引き受けて株式の20%を取得します。
国内外約500人の専門技術者を擁するこの新組織が掲げる最大の武器は、単なる開発人員の集約ではありません。豊田通商グループが20年以上にわたり培ってきた受託開発力やモデル流通プラットフォーム「moderix(モデリックス)®」と、デンソーが誇る車載量産技術および厳格な品質保証ノウハウを融合させ、AI駆動開発を見据えたソフトウェア資産の再利用と業界横断の流通エコシステムを構築する点にあります。
これまで自動車メーカーやティア1(1次下請け)サプライヤーは、車載制御プログラムを車種や部品ごとに個別開発・囲い込みする「垂直すり合わせモデル」に固執してきました。しかし、車両1台あたりのプログラムコード行数が数億行へと膨れ上がる現在、従来の開発手法は完全に限界を迎えています。さらに、クルマの価値と機能がソフトウェアの更新(OTA)に依存する時代が到来したことで、日本の自動車整備現場では「技術力があってもメーカーの最新ソフト情報にアクセスできない」という深刻な「情報格差」が現実の脅威として議論され始めています。豊通デフィネックス誕生の技術的メカニズムから、欧米・中国勢との覇権争い、そして整備工場とユーザーの維持費(TCO)に忍び寄る本質的リスクを徹底解剖します。
豊田通商とデンソーが企業の枠を超えてソフトウェア開発・流通の共通基盤づくりに踏み切った背景には、テスラおよび中国メガOEMが繰り出す圧倒的な開発スピードに対する強い危機感があります。
現在、中国市場においてBYDやファーウェイ(Huawei)、小鵬汽車(Xpeng)などの新興・メガOEMは、車両開発期間を従来の半分以下である18〜24ヶ月へと短縮しています。これを可能にしているのは、ハードウェアとソフトウェアを完全に切り離し、車両のOSや自動運転アルゴリズムを複数の車種間で高速に再利用・OTA配信するプラットフォーム戦略です。従来型の個別開発を続けてきた日欧の伝統的自動車メーカーは、中国市場でソフトウェアの陳腐化を指摘され、深刻なシェア低下と工場再編を余儀なくされています。
欧米市場に目を向けても、ソフトウェアを巡る合従連衡と開発競争は激化の一途を辿っています。
ドイツのメルセデス・ベンツは2026年11月16日、独自車載OS「MB.OS」とNVIDIAの演算チップを基盤とする運転支援システム「MB.DRIVE」の独米での拡充を発表しました。2027年上半期には、交差点や信号を含む複雑な市街地走行をナビ目的地まで支援する「MB.DRIVE ASSIST PRO」を投入し、通信によるOTAアップデートで既存オーナーへ機能を追加提供します。また、自社ソフトウェア子会社CARIADの開発遅延に苦しんだフォルクスワーゲン(VW)も、米リビアン(Rivian)へ巨額出資して電気・電子アーキテクチャの全面刷新を急いでいます。
モータースポーツの最高峰であるF1の現場事情を検証すると、現代のF1チームはサーキットを走行するマシンの数百個のセンサーから毎秒ギガバイト級のテレメトリデータを収集し、クラウド上のシミュレーター(デジタルツイン)と実車データをリアルタイムで照合しています。金曜日のフリー走行で得られたデータを即座に制御ソフトウェアへ反映し、土曜日の予選までに車両特性を書き換える「高速なモデルベース開発(MBD)と実車検証のループ」こそがF1の勝敗を決めています。豊通デフィネックスが中核に据えるソフトウェア流通基盤「moderix®」とAI駆動開発は、まさにこのF1級のデジタルツイン検証と高速ソフトウェア再利用を、量産市販車のサプライチェーン全体へ実装しようとする試みなのです。
なぜ今、商社系のソフトウェア開発機能とメガサプライヤーの量産品質知見を融合させる必要があるのでしょうか。その工学的メカニズムの核心は、車載E/E(電気・電子)アーキテクチャの世代交代と、車載標準規格「AUTOSAR(オートザー)」およびモデルベース開発(MBD)の高度化にあります。
従来の自動車では、エンジン、ブレーキ、パワーステアリング、エアコン、ドアロックといった機能ごとに独立した70〜100個もの個別ECU(電子制御ユニット)が車体全体に分散配置され、低速なクラシックCANバスで結ばれていました。この時代は、ハードウェア部品と制御ソフトウェアが一体(ブラックボックス)で納品されていたため、他社や他車種とのソフトウェア資産の再利用は極めて困難でした。
しかし、最新のSDVアーキテクチャでは、車体を前後左右の物理的エリアで統括する「ゾーンECU」と、車両全体の高度なAI推論やADAS(先進運転支援システム)を一括演算する水冷式の「統合中央HPC(ハイパフォーマンスコンピューター)」へと知能が集約されます。車内ネットワークには数Gbpsの帯域を持つ「車載Ethernet(DoIP)」やCAN FDが張り巡らされ、制御アプリケーションをハードウェアから切り離す「ハード・ソフト分離」が徹底されます。
この構造下では、ソフトウェアの規模が爆発的に肥大化するため、すべてのコードを人間が一から手書きすることは不可能です。そこで重要になるのが、豊通デフィネックスが展開する「moderix®」のようなモデル流通プラットフォームとAI駆動開発です。
さらに、国連規則「UNECE R155(サイバーセキュリティ管理)」および「R156(ソフトウェアアップデート管理)」への適合により、車両には強固な暗号化通信を行うセキュアゲートウェイ(SGW)が搭載され、クラウドからのOTA(Over-The-Air)によって納車後も制御プログラムが継続的に書き換えられます。
しかし、この進化は自動車整備ピットの現場作業を根底から変質させます。
従来の整備工場では、車検や点検時にスキャンツール(故障診断機)をOBDポートへ接続し、記録されたDTC(故障コード)を消去して機械部品を交換すれば作業は完了していました。しかしSDVでは、昨日まで正常だった車両が夜間のOTAアップデートによって制御ロジックやADASのしきい値を変更しているケースが発生します。さらに、国連R155/R156に準拠したSGWをメーカーのクラウド認証サーバー経由でオンライン解錠し、DoIP高速通信ポートから現在のソフトウェアバージョン(リビジョン番号)とキャリブレーション値を照会しなければ、ブレーキのエア抜きやミリ波レーダーの特定整備エーミングすら起動できない構造となっています。
| 比較項目 | 従来型車載開発・整備モデル(分散ECU・ハード主導) | 次世代SDV開発・整備モデル(豊通デフィネックス・協調型) |
|---|---|---|
| ソフトウェア開発体制 | OEM・Tier 1ごとの個別受託開発・ブラックボックス囲い込み | 流通基盤「moderix®」によるモデル再利用・AI駆動開発 |
| 車内電子アーキテクチャ | 70〜100個の分散個別ECU + 低速クラシックCANバス | 中央統合HPC + ゾーンECU + 車載Ethernet(DoIP) |
| 品質・安全性の担保 | 実車試作機を用いた膨大な現地走行テストと手作業検証 | デジタルツイン仮想検証 + デンソー量産品質知見の融合 |
| 車両機能の進化 | 新車出荷時点で固定(ハードウェア交換なしに進化不可) | OTA(無線更新)により納車後もADASや制御が継続進化 |
| サイバーセキュリティ | 物理ポート(OBD-II)直結のオープンな診断環境 | 国連R155/R156準拠・SGWクラウド暗号認証による厳格保護 |
| 整備現場の診断要件 | 汎用スキャンツールによるDTC読取と機械的部品交換 | DoIP対応診断機 + クラウド解錠 + ソフトバージョン照会 |
| 整備工場の競争力の源泉 | メカニック個人の経験値・勘・機械分解の熟練技術 | 整備技術 + 最新ソフト情報へのアクセス権(情報格差克服) |
あわせて読む: アヴァンシア復活!?ホンダ新HV初搭載と700万級SUVの衝撃
豊田通商とデンソーによる新会社設立は、日本の自動車産業のソフトウェア競争力を底上げする画期的な一手である一方、その足元にある中小サプライヤー、街の整備工場、そして一般ユーザーの維持費(TCO)に対して深刻な構造的リスクを突きつけています。
第一に、国内の中小部品サプライヤー(Tier 2/Tier 3)を襲う「ハードウェア単体供給のコモディティ化と淘汰」です。
ソフトウェアの流通と再利用が標準化され、中央HPCへの制御集約が進むことで、従来のように「専用の小さなECUを部品に抱き合わせて納入する」というビジネスモデルは完全に消滅します。デンソーのようなメガサプライヤーや豊通デフィネックスのようなエンジニアリング・サービス・プロバイダー(ESP)がソフトウェアの付加価値を握る一方、ソフトウェア開発力を持たない中小ハードウェアメーカーは、単なる金属・樹脂の受託加工へ格下げされ、過酷な価格競争に晒されるリスクが高まります。
第二に、日本の自動車整備業界が直面する「深刻な情報格差と市場締め出し」です。
2026年11月17日の整備業界専門メディアでも大きく取り上げられた通り、SDV時代における最大のボトルネックは整備士の腕前ではなく「必要な車両情報と診断権限を入手できるかどうか」という情報格差です。
国連R155/R156に準拠したSGWの解錠トークンや、OTAで頻繁に更新される最新の修理書・配線図・ソフトウェアリビジョン情報を入手するためには、高額なDoIP対応診断機の購入に加え、メーカーごとのクラウド認証ライセンス契約や年間利用料を支払い続けなければなりません。設備投資余力のない地域の個人経営モータースは、入庫した車両のソフトウェア状態を把握することすらできず、結果としてすべての点検・車検需要が正規ディーラーや一部の大型指定工場へ流出する「整備ピットの二極化」が決定定的となります。
第三に、一般ユーザー・ドライバーを直撃する「TCO(総所有コスト)のサブスク化とソフトウェア陳腐化リスク」です。
SDV化によって新車購入後も機能がアップデートされる利便性が得られる反面、高度な運転支援機能やコネクティッドサービスを維持するためには、月額・年額の「ソフトウェア利用料(サブスクリプション課金)」が恒久的に発生します。さらに、スマートフォンと同様に、新車登録から7年〜10年が経過して車載HPCの演算能力や通信モジュールの世代(4G/5G等)が古くなると、メーカーによるOTAアップデートのサポートが終了する「ソフトウェアの寿命」が訪れます。ハードウェアのエンジンやモーターがまだ十分に走れる状態であっても、最新の安全ソフトが適用できないことで中古車市場でのリセールバリュー(残価率)が急落するリスクを常に抱えることになります。
2026年11月に発表された豊田通商とデンソーによる「豊通デフィネックス」での協業は、日本の自動車産業が「自前主義と縦割り開発の限界」を潔く認め、ソフトウェア資産の流通と標準化によってグローバル競争を勝ち抜くための歴史的な転換点です。
商社が持つ事業構想力・ソフトウェア流通基盤「moderix®」と、日本最大のメガサプライヤーが誇る量産品質の知見が融合したことは、テスラや中国勢の猛追に対する極めて合理的かつ強力なカウンターとなります。しかし、どれほど上流のソフトウェア開発が高度化しても、そのクルマが10年、15年と公道を安全に走り続けるためには、アフターマーケットの整備現場とユーザーの理解が不可欠です。
このSDV大転換期において、すべてのステークホルダーが取るべき姿勢は以下の通りです。
愛知県名古屋市から2027年1月に始動する500人のソフトウェア連合。そのコードの一行一行が、日本のものづくりの底力を証明し、モビリティの未来を安全かつ豊かに書き換えていくことが強く期待されています。
© 2025 合同会社エン・リンクス. All rights reserved.
本サイトの著作権、商標権、その他の知的財産権は合同会社エン・リンクスに帰属します。 商用利用に関する権利は当社が独占的に保有しています。