次に読む
「その他」の新着
Loading...
コメント (0)
コメントを読み込み中...
コメントを読み込み中...
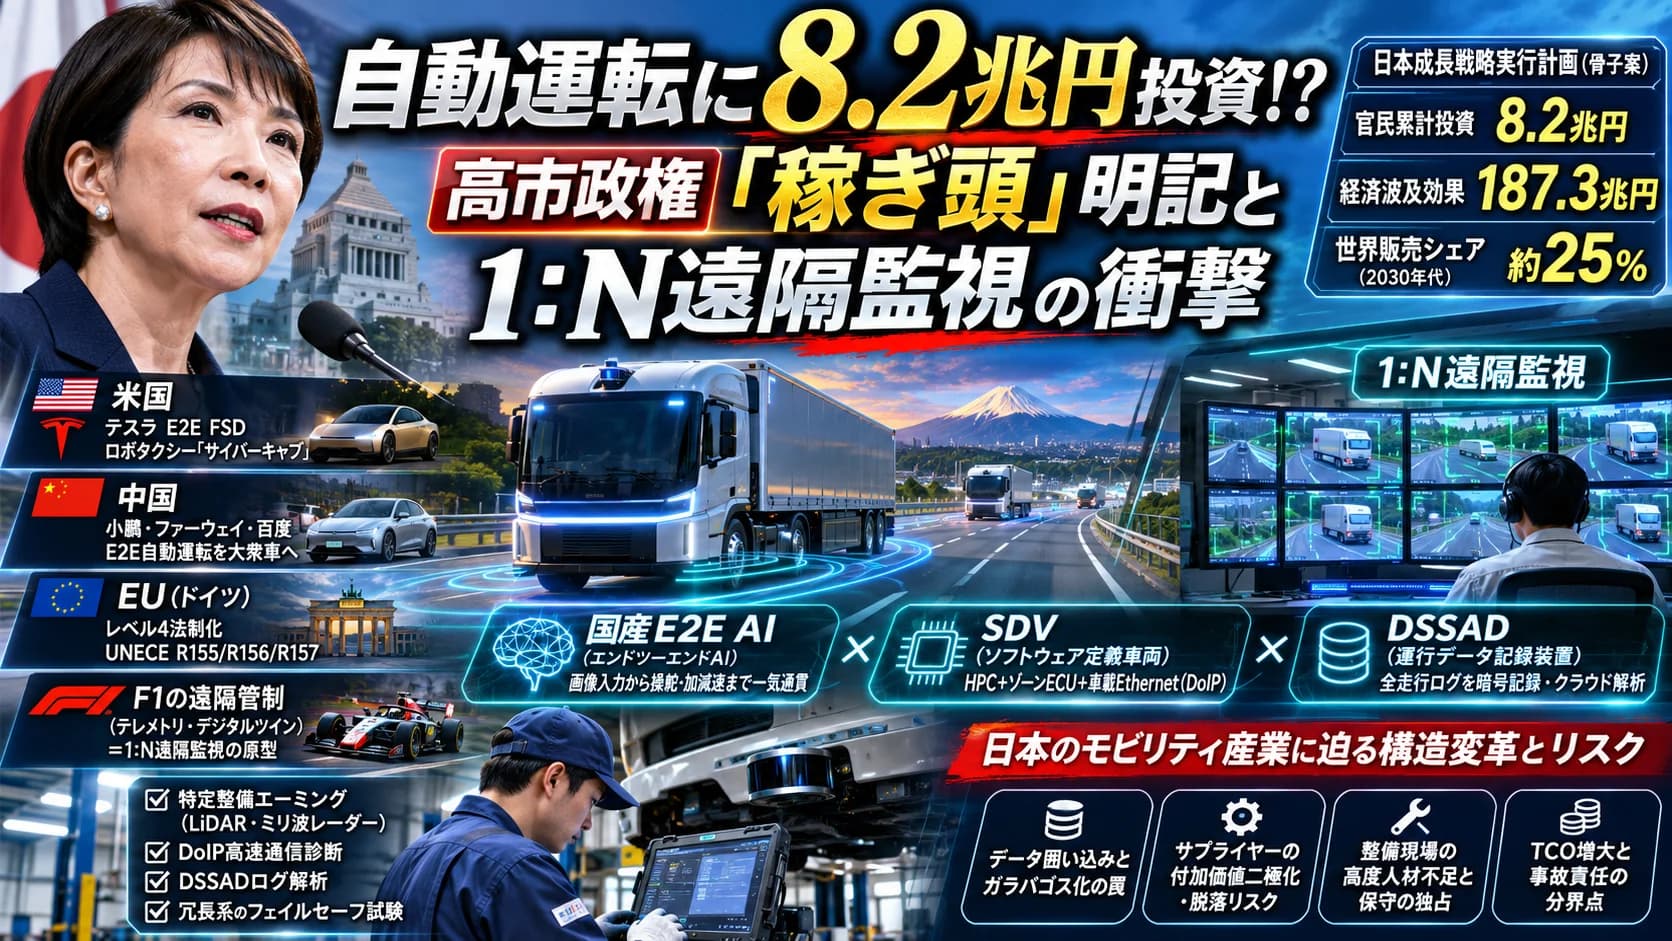
2026年11月16日、日本のモビリティ産業と物流インフラの国家戦略を根本から書き換える重大方針が明らかになりました。高市政権が年内に策定する「日本成長戦略実行計画」の骨子案において、17の戦略分野のうち「デジタル・サイバーセキュリティ」の中核となる「今後の稼ぎ頭」の重点項目として、自動運転技術が明確に位置付けられたためです。
計画に盛り込まれた数値目標は、従来の実証実験レベルの支援とは次元が異なります。集中投資期間となる今後5年間で「強く豊かな日本投資枠」を活用し、2040年度までに官民累計「8.2兆円」の巨額投資を投じることで、投資額の22.8倍に達する「187.3兆円」の経済波及効果と、2030年代における世界販売シェア約25%の獲得を目指します。さらに政策の中身として、従来のルールベース制御に代わる「国産エンドツーエンド(E2E)AI」の開発支援、事業用車両における「レベル2++優良認定制度」の新設、そして1人のオペレーターが複数台の無人車両を同時管理する「1:N遠隔監視」の法制度・システム実装が一気に推進されます。
深刻なドライバー不足によって2030年度に輸送力の約34%が失われるとされる日本の物流危機を目前に控え、国家が「自動運転の社会実装による産業転換」へ巨額の賭けに出た瞬間です。しかし、この国家プロジェクトが現実の公道と工場へ降りてきたとき、自動車メーカー経営陣、部品サプライチェーン、そして現場の自動車整備工場は「E2Eブラックボックスの診断不能」「DSSADログ解析の義務化」「多重冗長バイワイヤの保守負担」という過酷な構造変革と直面します。新成長戦略の技術的メカニズムと、現場・経営層・事業者に忍び寄る本質的リスクを徹底解剖します。
日本政府が「国産E2E AI」と「1:N遠隔監視」を国家の稼ぎ頭として打ち出した背景には、米国と中国がすでに商用化の主戦場へ突入し、日本の自動車産業が知能化競争で決定的な周回遅れに陥りかねないという強い危機感があります。
米国市場において、テスラ(Tesla)は高精度3DマップやLiDARを排し、カメラ映像の入力からステアリング・加減速の制御出力までを単一のニューラルネットワークで処理する「End-to-End(E2E)FSD」へ全面移行しました。さらに、ハンドルもペダルも持たない専用ロボタクシー「サイバーキャブ」の量産と個人販売モデルの構築へと突き進んでいます。一方、米アルファベット傘下のWaymo(ウェイモ)は全米各都市で週50万回以上の無人有償運行を達成し、トヨタ自動車と提携して2027年にも日本の公道へレベル4無人タクシーを投入する体制を整えました。
中国市場のスピードはさらに苛烈です。小鵬汽車(Xpeng)やファーウェイ(Huawei)、百度(Baidu)は、大規模言語モデル(LLM)と視覚言語行動モデル(VLA)を統合したE2E自動運転を200万円〜300万円台の大衆車にまで標準搭載し始めています。さらに国家戦略として、道路側のミリ波レーダーやカメラとクラウドAIを5G/C-V2Xで直結する「車路雲一体化」を全土で推進しており、日本の完成車メーカーは中国市場で壊滅的なシェア喪失を強いられています。
欧州連合(EU)に目を向けると、ドイツが世界に先駆けてレベル4自動運転法を施行し、「技術的監視者(Technical Supervisor)」による遠隔監視・運行介入の法的枠組みを整備しました。同時に国連規則「UNECE R155(サイバーセキュリティ)」「R156(ソフトウェアアップデート)」「R157(自動運行装置)」によって、自動運転車両のソフトウェア保護と運行データ記録の厳格な国際基準化を主導しています。
モータースポーツの最高峰であるF1の現場事情を検証すると、現代のF1チームはサーキットを走るマシンの数百個のセンサーから毎秒ギガバイト級の暗号化テレメトリデータをピットウォールおよび本国ファクトリーへ超低遅延で伝送しています。クラウド上のデジタルツインと実車データをミリ秒単位で照合し、異常の予兆を検知して制御マップを書き換えるF1の遠隔管制システムは、まさに日本政府が掲げる「幹線輸送における1:N遠隔監視コンソール」の技術的原型そのものと言えます。
今回の成長戦略が自動車工学にもたらす最大のパラダイムシフトは、自動運転の頭脳が「従来のモジュール型・ルールベース制御」から「国産E2E AI」へと移行し、それを支える車載E/Eアーキテクチャが根本から再設計される点にあります。
従来の運転支援(レベル2)や初期の自動運転は、「認識(カメラ・レーダーで白線や障害物を検知)」「判断(人間が記述したif-thenルールで進路を計算)」「操作(アクチュエーターへ指令)」という3段階が独立したモジュールに分かれていました。機能ごとに数十個の個別ECU(電子制御ユニット)が分散配置され、低速なクラシックCANバスで通信する構造であったため、複雑な交差点や工事現場などのエッジケース(想定外事象)に対して人間がプログラムを書き足し続ける限界に直面していました。
これに対し、政府が開発投資を集中させる「国産E2E(End-to-End)AI」は、LiDAR・ミリ波レーダー・高精細カメラから入力される膨大な生データ(RAWデータ)を、単一の巨大深層学習モデルへ直接投入し、熟練ドライバーの運転データから学習した知能によって最適な操舵角と加減速トルクを一気通貫で出力します。この膨大な並列演算をミリ秒単位で処理するためには、分散ECUとCANバスの廃止が不可欠です。車体を前後左右のブロックで統括する「ゾーンECU」と、車載中央の超高性能水冷コンピューター「HPC(ハイパフォーマンスコンピューター)」を、帯域数Gbpsの「車載Ethernet(DoIP)」で結ぶSDV(ソフトウェア定義車両)構造への完全移行が前提となります。
さらに、レベル4自動運転と「1:N遠隔監視」を公道で成立させるためには、以下の3つの工学的インフラが必須要件となります。
この技術革新は、日本の自動車整備現場に対して過去100年で最も過酷なスキルチェンジを要求します。
従来の整備工場で行われていた「機械部品の摩耗を点検し、汎用スキャンツールで故障コード(DTC)を消去する」というアナログ作業は通用しなくなります。E2E AI搭載車両では、プログラム内部の判断プロセスが人間には読めないブラックボックスとなるため、センサーのわずかな取り付け誤差やレンズの微細な傷が、AIの誤判断(幻覚・ハルシネーション)を直接誘発します。
ピットへ入庫した自動運転車両に対しては、国連R155/R156に準拠したセキュアゲートウェイ(SGW)をメーカーサーバー経由でオンライン解錠し、DoIPポートからDSSADの走行ログを抽出・検証した上で、ミリ波レーダーやLiDARのミリ単位の「特定整備エーミング(電子光軸校正)」と「冗長ブレーキ・操舵系のフェイルセーフ動作試験」を実行しなければなりません。高電圧絶縁設備と大型水平屋内エーミングベイを持たない街の整備工場は、商用レベル4車両の法定点検から完全に締め出されることになります。
| 比較項目 | 従来型運転支援・運行形態(レベル2・人間運転) | 新成長戦略型自動運転(国産E2E AI・レベル4・1:N監視) |
|---|---|---|
| AI・制御アルゴリズム | モジュール分割型・人間記述のルールベース制御 | センサー入力から制御まで単一処理する「国産E2E AI」 |
| 車内電子アーキテクチャ | 多数の分散ECU + 低速クラシックCAN通信網 | 統合中央HPC + ゾーンECU + 車載Ethernet(DoIP) |
| 運行監視と責任主体 | 運転席の人間ドライバーが1台につき1人常時監視 | 「1:N遠隔監視」により1人で複数台を同時運行管理 |
| 法規制・認証制度 | 既存の保安基準・レベル2運転支援(自己責任) | レベル2++優良認定制度新設 + 特定自動運行(レベル4) |
| データ記録と解析 | 衝突前後数秒を記録する簡易EDR(イベント記録) | 運行全履歴を暗号保存するDSSAD + クラウド自動解析 |
| 冗長化設計(安全担保) | 故障時は警報を鳴らし人間ドライバーへ即時引き継ぎ | 電源・通信・バイワイヤ操舵/制動の完全多重冗長化 |
| 整備ピットの主要実務 | 汎用テスターでのDTC読取、機械部品の交換・調整 | SGWクラウド解錠、DSSADログ監査、LiDAR精密エーミング |
あわせて読む: 愛車が無人タクシーに!?テスラ無監督FSD解禁とHW3切り捨ての衝撃
官民8.2兆円という巨額投資と「稼ぎ頭」への明記は、日本のモビリティ産業にとって強力な追い風である一方、その実装プロセスには経営層、部品サプライヤー、整備業界、そして運行事業者に対して深刻な構造的リスクが潜んでいます。
第一に、自動車メーカーおよびテック企業経営陣を襲う「補助金依存とデータフライホイール格差の罠」です。
政府が複数年度の予算措置で開発を支援しても、E2E AIの性能を決定づけるのは「実環境で走行した膨大なエッジケースデータの質と量」です。すでに数百万台の市販車から毎日走行データを吸い上げているテスラや、中国全土で実走データを蓄積する中国勢に対し、日本のOEMや新興スタートアップがメーカー間の壁を越えて「走行データ・事故データの相互利用エコシステム」を真に機能させられるかが最大の焦点となります。データ囲い込みに固執して縦割りに陥れば、8.2兆円の投資もガラパゴス化した高コストシステムを生むだけに終わる危険性があります。
第二に、国内部品サプライヤー(Tier 1/Tier 2)を直撃する「付加価値の二極化と脱落リスク」です。
E2E AIと中央HPCへの統合が進むことで、これまでサプライヤーが独自の制御ソフトウェアを抱き合わせて販売していた個別ECUのビジネスモデルは消滅します。メガサプライヤーは「ASIL-D準拠の多重冗長電動ブレーキ」や「高解像度ソリッドステートLiDAR」「車載光通信トランシーバー」といった基幹ハードへ生き残りを懸けますが、機械加工を中心としてきた中小下請けサプライヤーは、自動車の電動化・知能化に伴う部品点数削減の波に呑み込まれ、事業転換のタイムリミットを突きつけられます。
第三に、自動車アフターマーケット・整備現場における「特定自動運行保守の独占と人手不足の悪化」です。
レベル4トラックやバスが2030年度に1万台規模へと拡大する中、これらを公道で走らせ続けるためには、毎年の車検に加えて厳格な「特定自動運行保安基準」の日常点検・定期整備が義務付けられます。しかし、LiDARの光軸校正や冗長系ECUの診断をこなせる高度整備士は全国で圧倒的に不足しています。一部の大型指定工場やメーカー直営拠点へ整備作業が一極集中し、センサー部品の交換待ちやエーミング渋滞によって高額な自動運転車両が稼働停止(ダウンタイム発生)に陥れば、物流事業者の運行計画そのものが破綻するリスクを孕んでいます。
第四に、運送・交通事業者およびユーザーの「TCO(総所有コスト)と事故責任分界点」の課題です。
「1:N遠隔監視」によって長距離ドライバーの人件費が圧縮できる一方で、車両価格はLiDAR・冗長アクチュエーター・HPCの搭載により、従来の大型トラックやバスの1.5倍〜2倍へと跳ね上がります。さらに、遠隔監視センターの維持費、常時大容量通信フィー、DSSADクラウド管理料、そしてセンサー破損時の高額な修理保険料が新たなランニングコストとして重くのしかかります。加えて、1人の遠隔監視者が複数台を管理している最中に多重事故が発生した場合の刑事・民事上の過失責任の切り分けなど、運用現場の心理的・法的リスクをどう担保するかも大きな課題です。
2026年11月16日に鮮明となった高市政権の成長戦略における「自動運転の稼ぎ頭明記と8.2兆円投資」は、日本の自動車産業が「20世紀型の機械すり合わせ輸出モデル」から、「AI・通信・遠隔運行システムをパッケージで輸出する知能化モビリティ産業」へと生まれ変わるための、文字通り最後の号砲です。
輸送力不足という日本の深刻な社会課題を逆手に取り、新東名などの幹線輸送や過疎地モビリティを世界最先端のテストベッドとして「国産E2E AI」と「1:N遠隔監視」を磨き上げ、その完成した社会システムを海外へ展開する。この国家ビジョンの成否は、机上の予算額ではなく、現場の泥臭い実装スピードに懸かっています。
この歴史的転換期において、すべてのステークホルダーが取るべき姿勢は極めて明確です。
日本の道が、国家の成長を牽引する巨大な知能ネットワークへと変貌を遂げる2026年晩秋。8.2兆円の投資という種火を、世界を席巻する本物の産業へと燃え上がらせることができるか否か――日本のものづくりと現場の真価が、今まさに問われています。
© 2025 合同会社エン・リンクス. All rights reserved.
本サイトの著作権、商標権、その他の知的財産権は合同会社エン・リンクスに帰属します。 商用利用に関する権利は当社が独占的に保有しています。