Loading...
次に読む
コメント (0)
コメントを読み込み中...
コメントを読み込み中...
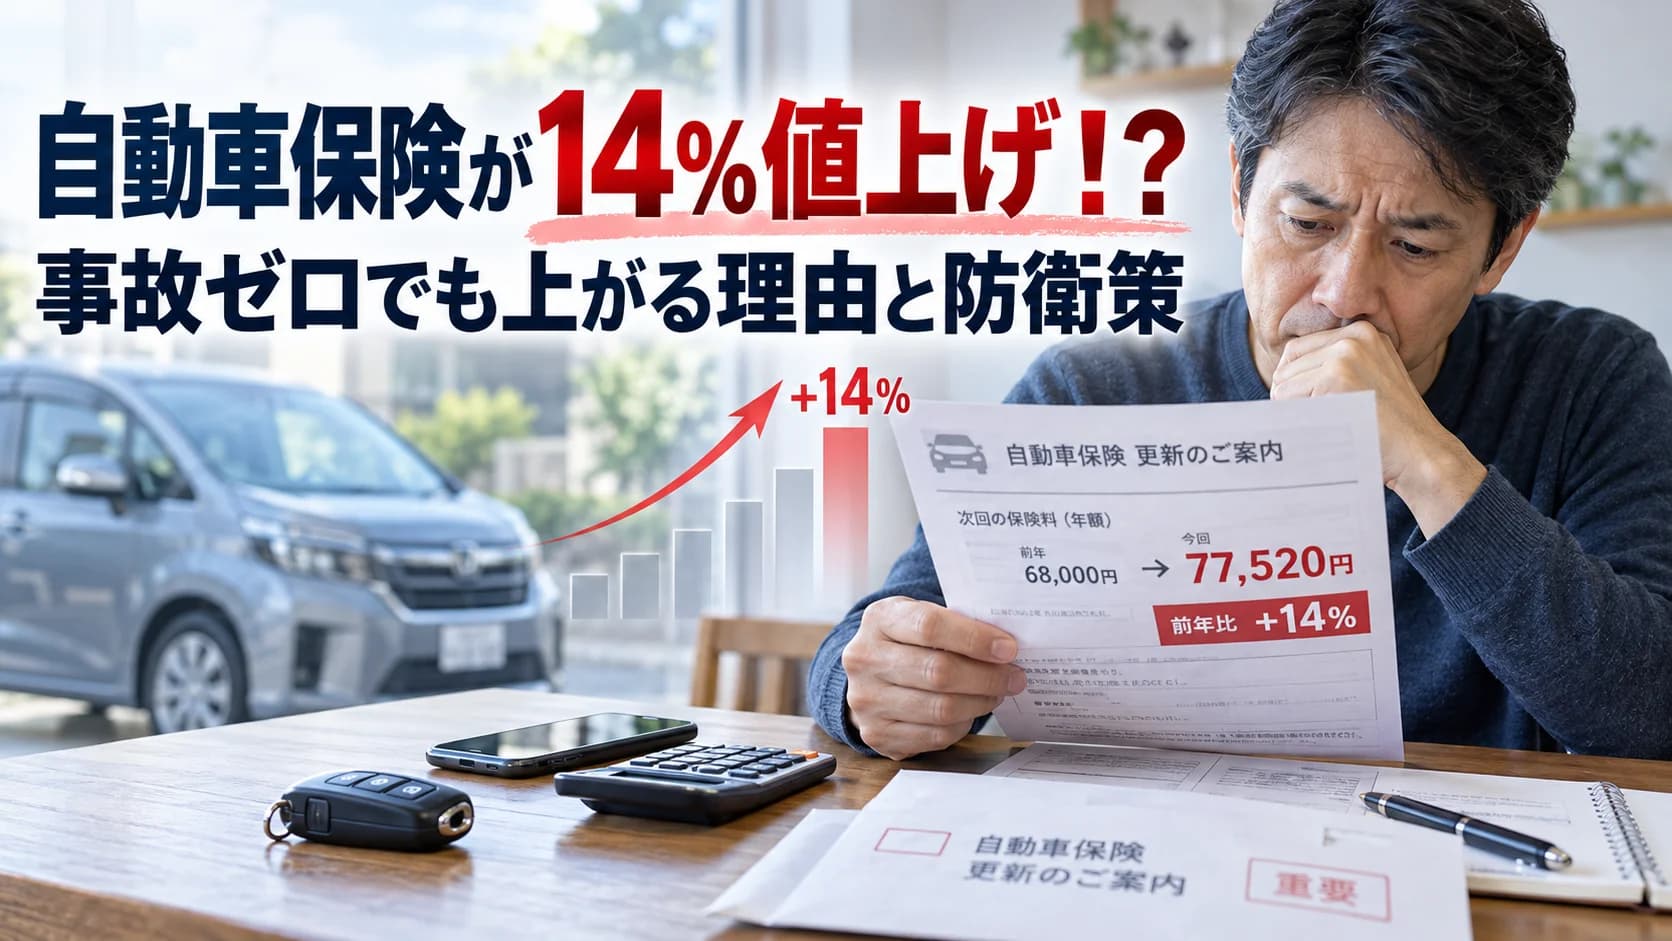
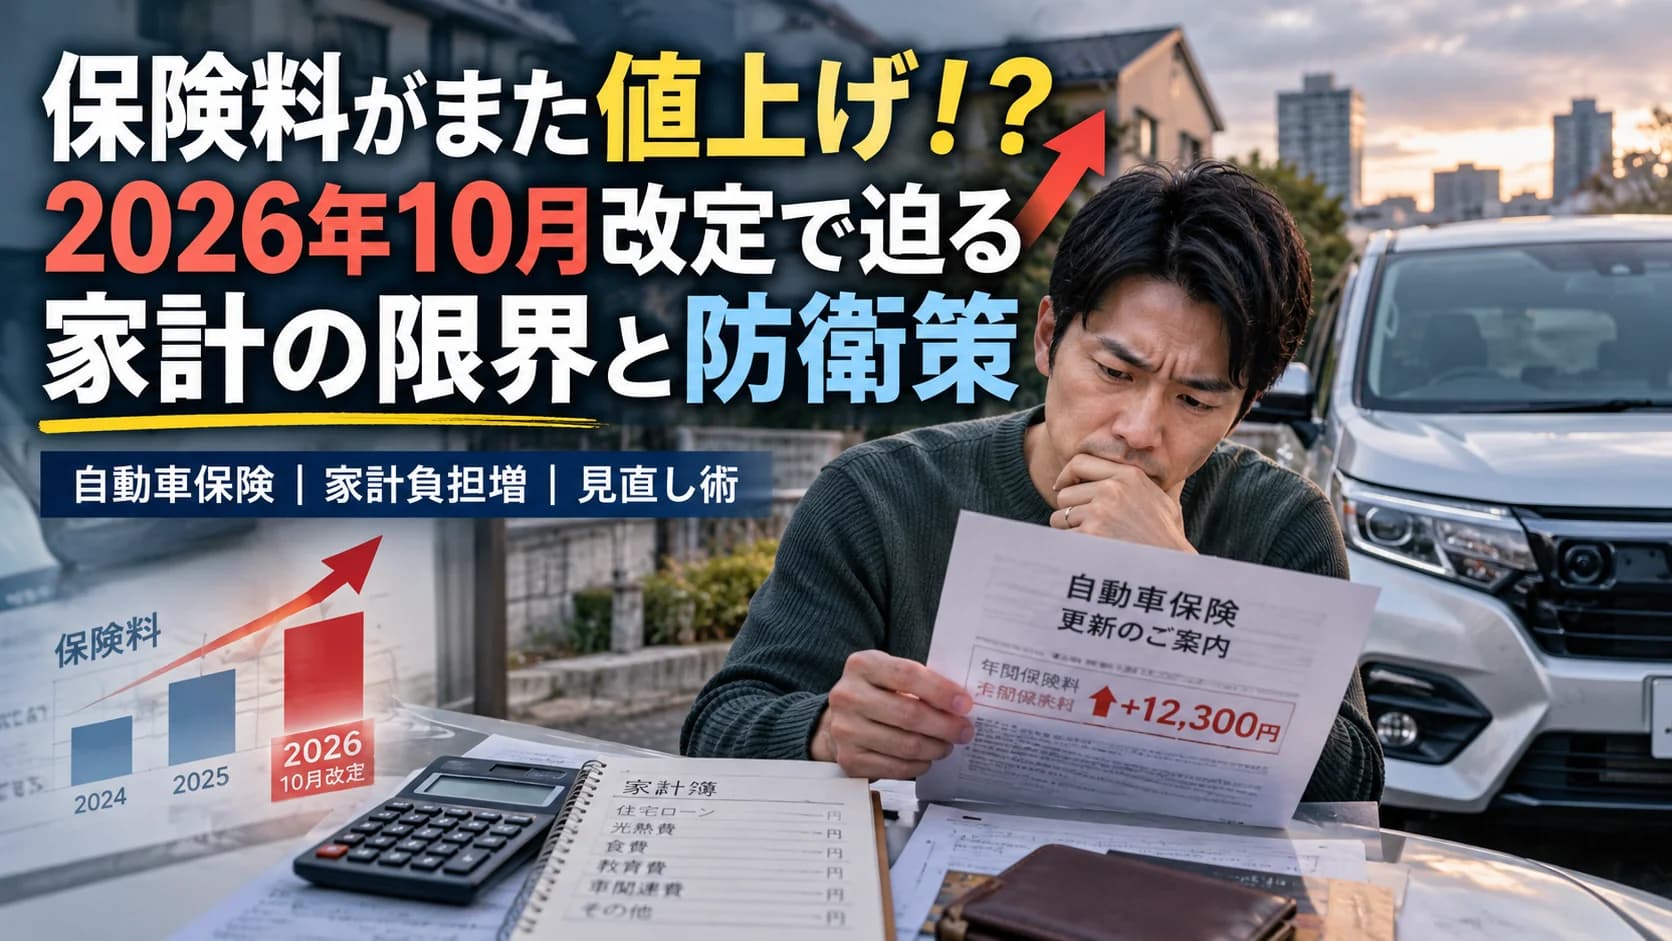
「長年ずっと無事故でゴールド免許を維持し、保険の等級も最大の20等級。それなのに、今年届いた自動車保険の更新通知を開いたら、保険料が去年より1万5,000円以上も値上がりしていた――」。ガソリン代の高止まりや車検費用の増加に苦しむ一般家庭にとって、さらなる追い打ちとして家計を直撃しているのが「自動車保険(任意保険)の一斉値上げ」です。
2026年10月以降の契約改定に伴い、大手損害保険会社各社は自動車保険料を平均6%〜14%以上(車両保険付きでは17%超の改定率も)引き上げることを発表・適用しました。本来であれば、衝突被害軽減ブレーキなどの安全技術が普及し、事故を起こさない優良ドライバーが増えれば保険料は安くなるはずです。しかし現実には、事故を一切起こしていない優良ドライバーの財布から、容赦なく数万円単位の追加出費がむしり取られています。今回は、一般ドライバーが直面する「自動車保険料値上げのカラクリ」を自動車工学と制度の裏側から解き明かし、今日からできる賢い家計防衛術を徹底解説します。
物価高が家計を圧迫する中、マイカーを所有・維持するコスト(TCO:総所有コスト)は限界に達しつつあります。ガソリン価格は国の補助金によって1リットルあたり170円前後に抑えられているものの、補助金なしでは200円を超える水準であり、電気・ガス代の支援終了も重なって日々の生活費を激しく圧迫しています。
そうした中、マイカー維持費の固定費として毎年重くのしかかるのが自動車保険料です。2026年10月の保険料改定では、代理店型の大手損保を中心に一斉な値上げが断行されました。保険会社の試算によると、一般的な家庭(45歳・20等級・普通乗用車・車両保険あり)のモデルケースで、年間保険料が従来の約6万円から「6万8,000円〜7万2,000円前後」へと跳ね上がっています。
ユーザーにとって到底納得がいかないのは、「自分自身は過去何年間も完全な無事故・無違反であり、事故で保険金を1円も使っていない」にもかかわらず値上げされる点です。
「安全運転に気をつけてゴールド免許を守ってきたのに、なぜ勝手に保険料を上げられるのか」「これでは無事故でいる意味がないのではないか」という怒りと不満の声が全国のドライバーから噴出しています。しかし、この一斉値上げの背景には、単なる損害保険会社の儲け主義だけでは片付けられない、現代の自動車が抱える「技術的・構造的な問題」が深く絡み合っているのです。
なぜ、事故を起こしていない優良ドライバーの保険料まで一斉に値上げされてしまうのでしょうか。その裏には、車の急速なハイテク化に伴う「1事故あたりの修理代(シビアリティ)の爆発的増加」と、保険料決定の根幹である「型式別料率クラス」という2つの構造的メカニズムが存在します。
第一の理由は、「衝突被害軽減ブレーキ(自動ブレーキ)や電子装備の普及による修理単価の激増」です。10年前のアナログな車であれば、駐車場でバンパーを少し凹ませたり擦ったりした場合、鈑金塗装や安価な樹脂バンパーの交換だけで5万〜10万円程度で修理が完了していました。
しかし、現代の最新車両はバンパーの内部や裏側に「ミリ波レーダー」や「超音波ソナー」がぎっしりと埋め込まれています。さらに、フロントガラスの裏側には先進安全カメラが配置され、ドアミラーにはブラインドスポットモニターの電波センサーが内蔵されています。
これにより、見た目には「ちょっと擦っただけ」の軽微な低速事故であっても、内部の精密センサーが破損したり、取付角度がコンマ数ミリ狂ったりします。部品代が跳ね上がるだけでなく、交換後には0.1度単位でセンサーの傾きを校正する「エーミング(特定整備)」作業が絶対に欠かせません。結果として、バンパー周りの軽い修理であっても30万〜50万円、フロントガラス交換では20万〜30万円以上の保険金請求が当たり前のように発生するようになりました。「安全装備のおかげで事故の件数(発生率)は減ったが、1回の事故で保険会社が支払う修理代が2倍〜3倍に跳ね上がった」ことが、保険会社の支払負担を劇的に増大させているのです。
第二の理由は、「型式別料率クラス」の仕組みです。自家用乗用車の任意保険料は、車の型式(車種)ごとに「対人」「対物」「傷害」「車両」の4項目について、1〜17段階(軽自動車は1〜7段階)の料率クラスが設定されています。このクラスは、毎年「その型式の車に乗っている全国の全ユーザーが、1年間でどれくらい事故を起こし、合計いくらの保険金を請求したか」の統計データをもとに算出されます。
つまり、ご自身がどれだけ安全運転で無事故を貫いていても、「自分が乗っているのと同じ車種・型式に乗っている全国の他のドライバーたち」が事故を多発させたり、高額なセンサー付きバンパーの修理保険金を使いまくったりすると、その車種全体の料率クラスが自動的に引き上げられ、巻き添えを食らう形で自分の保険料が数万円跳ね上がるという構造になっているのです。
| 比較項目 | パターンA(従来・標準的選択) 【代理店型 + フルカバー車両保険】 | パターンB(新潮流・見直し案) 【ダイレクト型 + 補償最適化】 |
|---|---|---|
| 契約ルート・特徴 | 自動車ディーラーや整備工場で加入(手厚い対面対応) | インターネットで直接加入(ネット割引適用) |
| 年間保険料の相場 | 年間70,000円〜90,000円前後(手数料上乗せ) | 年間35,000円〜50,000円前後(約30%〜50%割安) |
| 車両保険のカバー範囲 | 一般条件(自損事故や当て逃げも完全補償) | 車対車+限定A(他車との事故や台風・盗難に限定) |
| 免責金額(自己負担) | 0円(事故時の持ち出しなし・保険料高額) | 1回目5万円 / 2回目10万円(保険料を大幅削減) |
| 小額事故時の対応 | すぐに保険を使うと翌年以降の割り増しで大損 | 15万円以下の修理は自費で直す判断がしやすい |
毎年届く保険の更新案内を「よく分からないから」「今まで通りでいいや」と放置して自動更新し続けることは、家計にとって毎年数万円の現金を出泡と消す重大な損失となります。
第一に、「年間3万〜5万円以上の固定費垂れ流し」リスクです。自動車ディーラーなどで勧められるがまま加入する「代理店型保険」は、代理店への手数料や人件費が保険料に手厚く上乗せされています。補償内容が全く同じであっても、インターネットで加入する「ダイレクト型(通販型)保険」と比較すると、年間で3万〜5万円以上も高く支払っているケースが一般的です。
第二に最も恐ろしいのが、「安易に車両保険を使ったことによる、翌年以降の保険料激増(事故有係数の罠)」リスクです。駐車場でポールにバンパーを擦り、鈑金工場で「修理代18万円」と言われた際、「車両保険に入っているから保険で直そう」と軽い気持ちで保険金を請求してしまう人が多くいます。
しかし、自分のミスによる事故で車両保険を使うと、翌年の等級が「3等級」ダウンし、さらに3年間にわたって保険料が割高になる「事故有係数」が適用されます。2026年現在の値上げされた保険料基準で計算すると、「18万円の修理代を保険で出してもらった結果、その後3年間の保険料の増額分が合計で22万円になり、実質4万円の大赤字(大損)になった」という逆転現象が多発しています。少額の修理で安易に保険を使うことは、家計にとって自爆行為になりかねないのです。
第三に、「補償の重複による無駄遣い」リスクです。ご家族で車を複数台所有している場合や、火災保険・クレジットカードを契約している場合、「弁護士費用特約」や「ファミリーバイク特約」「人身傷害の車外補償」などが複数の保険で重複して契約されているケースが非常に多く見られます。使わない特約に毎年数千円〜1万円以上の無駄な特約料を払い続けている家庭が後を絶ちません。
車がセンサーだらけの精密機械へと進化した現代において、言われるがまま保険料を払い続けるのはあまりにも不経済です。安全への補償をしっかり維持しながら、跳ね上がった保険料を年間数万円単位で確実に引き下げるための実践的な家計防衛アクションは以下の4点です。
一括見積もりサイトで「ダイレクト型(通販型)保険」と比較する
現在ディーラーや代理店で任意保険を契約している方は、更新時期が来る前にスマホから「自動車保険一括見積もり」を利用してみましょう。同じ等級・同じ補償内容(対人・対物無制限など)で試算するだけで、ダイレクト型保険に切り替えることで年間2万〜4万円以上安くなる現実を実感できます。
車両保険の「免責金額(自己負担額)」を5万〜10万円に設定する
車両保険をセットする際、事故時の自己負担額である「免責金額」を「0円(自己負担なし)」に設定すると保険料が跳ね上がります。ここを「1回目5万円、2回目10万円」などの免責設定に変えるだけで、車両保険料を15%〜30%程度一気に安く抑えることが可能です。「数万円の擦り傷なら自分で払い、全損級の大きな事故の時だけ保険を使う」という割り切りが、毎月の保険料を激減させます。
15万円以下の軽微な修理は「保険を使わず自費修理」を徹底する
万が一車を擦ってしまった場合でも、即座に保険会社へ事故受付をするのではなく、まずは修理工場で「保険を使った場合の今後3年間の保険料アップ額」と「自費で直した場合の修理代」をシミュレーションしてもらいましょう。ネットでリビルトパーツ(再生中古部品)を探して自費で直す方が、トータルで手元に残るお金が多くなるケースが多々あります。
家族間の特約重複をチェックし、不要な特約を外す
同居するご家族で複数台の車を所有している場合、1台の保険にだけ「弁護士費用特約」を付ければ、家族全員(同居の親族)が事故に遭った際に補償対象となります。他の車から重複する特約を外すだけで、年間数千円の固定費削減になります。
安全運転を心がけている優良ドライバーだからこそ、保険制度のカラクリと技術的背景を正しく理解し、我が家のライフスタイルに合った最適な保険を主体的に選び取ること。それこそが、物価高の時代に大切なマイカーと家計の平穏を守り抜く最高の知恵となるのです。
© 2025 合同会社エン・リンクス. All rights reserved.
本サイトの著作権、商標権、その他の知的財産権は合同会社エン・リンクスに帰属します。 商用利用に関する権利は当社が独占的に保有しています。