Loading...
次に読む
コメント (0)
コメントを読み込み中...
コメントを読み込み中...
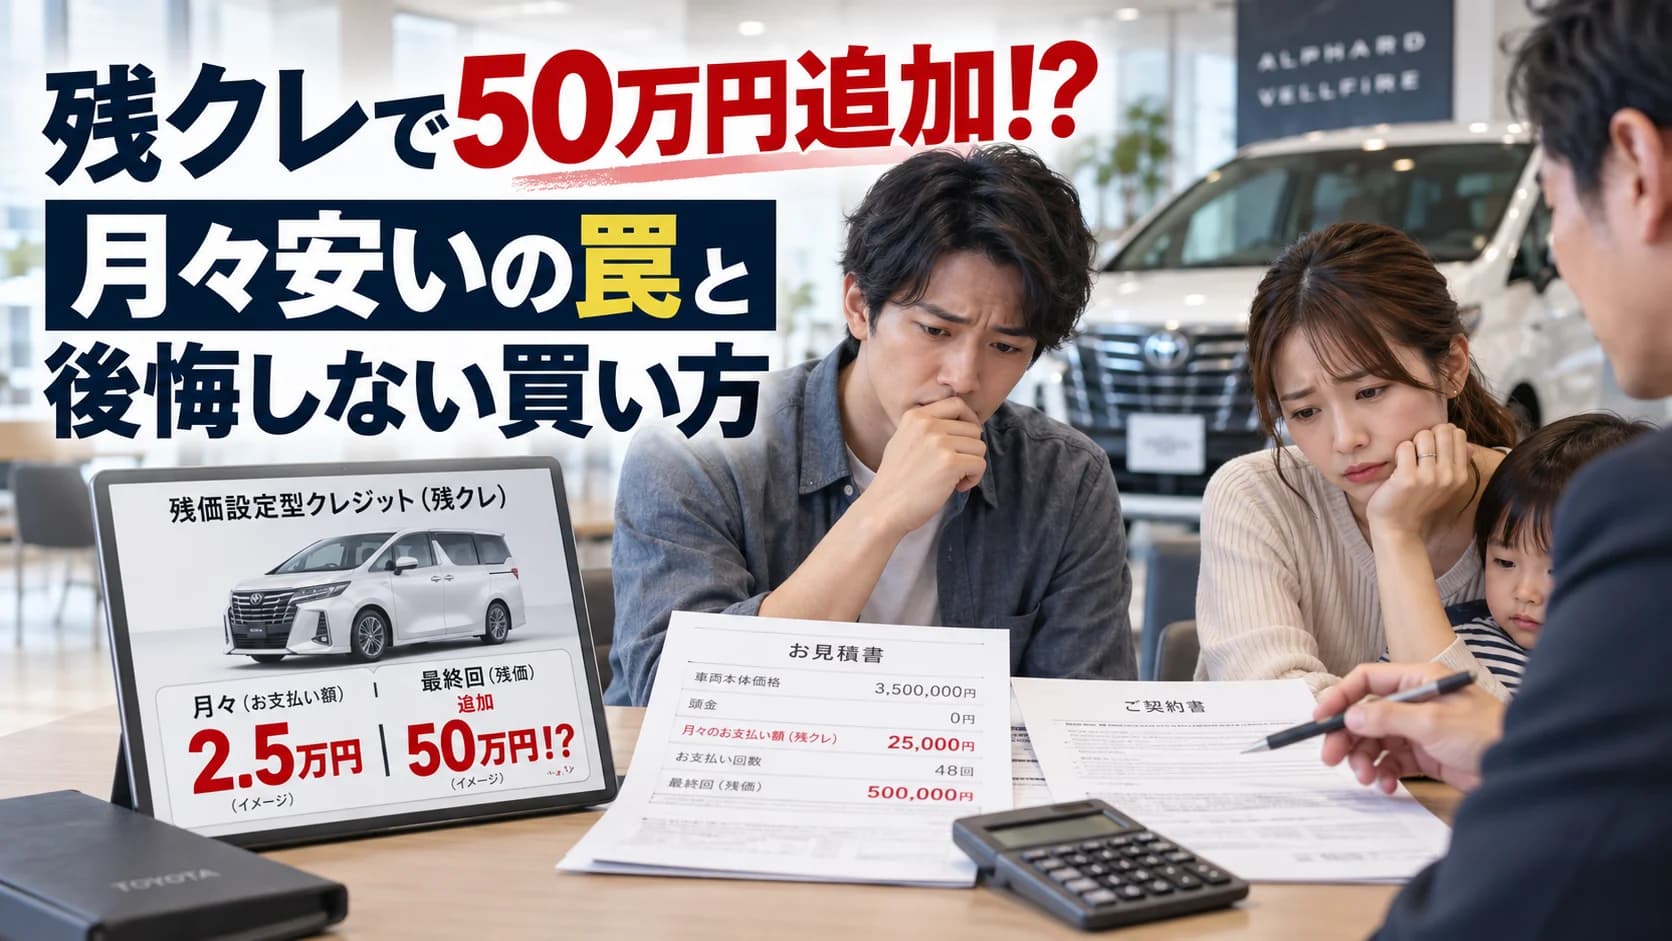
「頭金ゼロ、月々わずか2万5,000円で憧れの最新ミニバンに乗れる!」――。ディーラーのショールームやテレビCM、折り込みチラシで今や見かけない日はない「残価設定クレジット(通称:残クレ)」。軽自動車ですら総額200万円を超え、ファミリー向けミニバンや人気SUVが400万〜500万円以上に跳ね上がった現代の新車市場において、毎月の支払額を劇的に抑えられる残クレは、子育て世代や一般家庭にとって救世主のように見えます。現在、国内の新車購入者の約3割から4割、店舗によっては半数以上がこの残クレを利用していると言われています。
しかし、華やかな広告の裏で、3年後や5年後の契約満了を迎えたドライバーから「車を返すだけのはずが、傷や走行距離オーバーで50万円の追加請求(追い金)を突きつけられた」「乗り換えないなら今すぐ200万円を一括で払えと言われた」という悲鳴が全国で続出しています。月々の支払いが安いという目先の魅力に飛びついた結果、通常のマイカーローンよりも遥かに高額な金利を払い続け、最終的に家計へ致命的なダメージを負ってしまうケースが後を絶ちません。今回は、生活者の財布を直撃する「残クレの甘い罠と構造的カラクリ」を暴き、後悔しないための賢い買い方を徹底解説します。
物価高と実質賃金の低迷が続く中、自動車の車両本体価格はここ10年で1.3倍から1.5倍へと急上昇しました。衝突被害軽減ブレーキや車載レーダー、液晶メーターといった電子装備の標準化により、かつて200万円台半ばで買えたファミリーカーが、今や乗り出し400万円を超えるのが当たり前となっています。一般家庭の家計において、400万円の現金を一括で用意したり、通常のフルローンで毎月6万〜7万円を払い続けることは極めて困難です。
そこで自動車メーカーとディーラーが強力に推進したのが「残クレ」でした。残クレとは、車両本体価格の一部(例えば3年後の予想下取り価格=残価として全体の40%〜50%程度)をあらかじめ最終回の支払いに「据え置き」、残りの金額だけを3年や5年の分割で支払う仕組みです。
「3年後に車を返却すれば、据え置いた残価は払わなくていい」「常に最新の安全な新車へ3年ごとに乗り換えられる」と説明され、多くのドライバーが契約書にサインします。しかし、契約満了の時期を迎えた現場で、ユーザーは以下のような過酷な現実に直面することになります。
「車を返せば借金はチャラになる」と思い込んでいた一般ドライバーが、手元に車が残らないにもかかわらず、突如として数十万円の現金を工面しなければならない事態に追い込まれているのです。
なぜ、残クレはこれほど利用者が損をしやすい構造になっているのでしょうか。その本質は、金融的な「金利計算のブラックボックス」と、自動車流通業界における「顧客囲い込み(LTV最大化)戦略」という2つのメカニズムに隠されています。
第一のカラクリは、「据え置いた残価部分にも、丸ごと金利がかかり続けている」という冷酷な金融の仕組みです。通常のマイカーローンであれば、毎月の返済が進むにつれて元金が減っていくため、支払う利息の額も徐々に少なくなっていきます。
しかし残クレの場合、「最終回に支払いを据え置いている残価(例えば200万円)」に対しても、契約期間の3年〜5年間、最初から最後まで満額で利息が計算され続けます。見かけ上の表面金利(年利3.9%や4.9%など)が同じであっても、実際に支払う「利息の総額」を計算すると、通常ローンの1.5倍から2倍近くに膨れ上がります。「月々の返済額が少ない」のは元金を先送りにしているだけであり、実際には「多額の借金に対して利息だけを払い続けている」状態に等しいのです。
第二のカラクリは、自動車ディーラーによる「顧客の永続的囲い込みシステム」です。満了時に車を手放す際、多くのユーザーは「追加の追い金を払いたくない」「車がなくなると生活できない」という心理に陥ります。そこへディーラーの営業担当者が絶妙なタイミングで提案するのが、「今の車を下取りに入れて、次の新車を残クレで契約すれば、今回の追い金はサービス(または次のローンへ合算)できますよ」という言葉です。
これにより、ユーザーは一度足を踏み入れると、3年〜5年ごとに永遠にディーラーから新車を買い替え続けさせられる「残クレのエンドレスループ」に捕縛されます。メーカーと販売店にとっては、新車の販売台数を確実に稼ぎ、車検や定期点検(メンテナンスパック)の囲い込みを自動化できる究極のビジネスモデルなのです。
| 比較項目 | 現金一括払い | 銀行系通常マイカーローン | ディーラー残価設定ローン(残クレ) |
|---|---|---|---|
| 毎月の支払額 | 0円(初期負担大) | 中程度(元金+利息を均等返済) | 最安に見える(残価を据え置くため) |
| 支払う利息の総額 | 0円(完全無料) | 安い(年利1.5%〜2.5%程度、元金減少) | 最も高額(据置額全額に金利が常時発生) |
| 満了時の車の所有権 | 最初から完全に自分のもの | 完済後は完全に自分のもの | ディーラー/信販会社のもの(返却前提) |
| 走行距離・使い方の自由 | 完全自由(いくら走っても改造してもOK) | 完全自由(通勤・長距離・傷も自己責任) | 制限あり(月1,000km上限、傷・タバコ減点) |
| 満了時の追加請求リスク | なし | なし | あり(傷・距離超過・事故で数十万円の追い金) |
残クレの仕組みを正しく理解しないまま契約を続けたり、満了時の対策を放置してしまうと、一般家庭の資産形成や生活設計に深刻なリスクが忍び寄ります。
第一に、「一生マイカーの支払いが終わらない家計の硬直化」リスクです。現金購入や通常ローンであれば、完済した後は「毎月の車の支払いゼロ」の期間が数年間続き、その間に次の車のための貯金や教育費の蓄えができます。しかし残クレを繰り返すと、住宅ローンのように「一生毎月3万〜4万円の車の固定費」を払い続けることになり、定年退職を迎えても車が自分の資産にならないという老後破綻リスクを招きます。
第二に、最も危険な「全損事故による借金地獄」リスクです。残クレ期間中に、ガードレールへの激突やもらい事故、あるいは近年多発しているゲリラ豪雨による冠水・水没事故によって車両が「全損(廃車)」となった場合、残クレの契約はその瞬間に強制終了となります。その際、据え置いていた残価を含めた「残りの全額」を一括で即座に返済しなければなりません。一般の車両保険に加入していても、年数経過によって保険金の上限額が下がっていると、保険金だけでは残債を相殺しきれず、「車を失ったのに手元に100万円の借金だけが残る」という最悪の二重苦に直面します。
第三に、「生活の変化に対応できない中途解約の壁」です。残クレは原則として契約期間中の途中解約が極めて困難です。「子どもが生まれてもっと広いミニバンに乗り換えたい」「収入が減ったので車を手放したい」と思っても、中途解約時には残りの支払金と残価を一括精算する必要があり、市場の中古車買取相場よりも高い違約金に近い金額を請求されるケースが多々あります。
残価設定ローンは、決して「悪」そのものではありません。「3年ごとにどうしても最新の安全装備がついた新車に乗り続けたい」「走行距離が極めて少なく、傷をつける心配がない」という特定の使い方をする人にとっては、合理的な選択肢になり得ます。
しかし、「月々の支払いが安くて楽だから」という安易な理由で選ぶと、確実に大損をします。家計を守り、マイカーを賢く手に入れるための具体的な防衛アクションは以下の4点です。
見積もり書の「割賦手数料(利息総額)」を必ず確認する
ディーラーで見積もりを取る際、営業担当者が提示する「月々のお支払い額」だけを見てはいけません。見積もり書の隅に小さく書かれている「割賦手数料(金利の合計金額)」の欄を必ず確認してください。車両400万円の車で、金利だけで50万〜80万円近く払う設定になっていないかを直視することが防衛の第一歩です。
低金利な「銀行系マイカーローン」と総額を比較する
ディーラーの残クレ(年利3.9%〜5.9%程度)を契約する前に、地元の銀行や信用金庫、ネット銀行が提供しているマイカーローン(年利1.5%〜2.5%程度)で見積もりを取ってみましょう。毎月の支払額を少し調整するだけで、最終的な支払総額が数十万円単位で安くなり、車が完全に自分の資産として手元に残ります。
残クレを契約するなら「GAP特約(車両全損特約)」に必ず加入する
どうしても残クレを利用する場合は、自動車保険(任意保険)を見直し、全損事故時に残債を全額カバーしてくれる「車両超過修理費用特約」や「新車特約(新価特約・GAP補償)」を必ずセットしてください。事故や水没で車を失った際に、借金だけが残る悲劇を確実に防ぐことができます。
満了時はディーラー返却前に「一般買取店」で査定を取る
現在残クレを契約中で満了が近づいている方は、ディーラーに言われるがまま車を返却してはいけません。返却する前に、必ず複数の大手中古車買取店で愛車の査定を取りましょう。中古車相場が高騰している現代では、「ディーラーの据え置き残価が150万円」の車に対して、買取店で「180万円」の査定がつくケースが多々あります。買取店へ売却して差額の30万円を現金で受け取れば、ディーラーへ返却して追い金を払うどころか、次の車の頭金を合法的に手元に残すことができます。
車は生活を豊かにし、家族の命を運ぶ大切なパートナーです。販売店の甘い言葉に流されることなく、金融の仕組みと裏側に潜むリスクを正しく理解し、ご自身の家計にとって最も価値ある乗り方を選択していきましょう。
© 2025 合同会社エン・リンクス. All rights reserved.
本サイトの著作権、商標権、その他の知的財産権は合同会社エン・リンクスに帰属します。 商用利用に関する権利は当社が独占的に保有しています。