Loading...
次に読む
コメント (0)
コメントを読み込み中...
コメントを読み込み中...
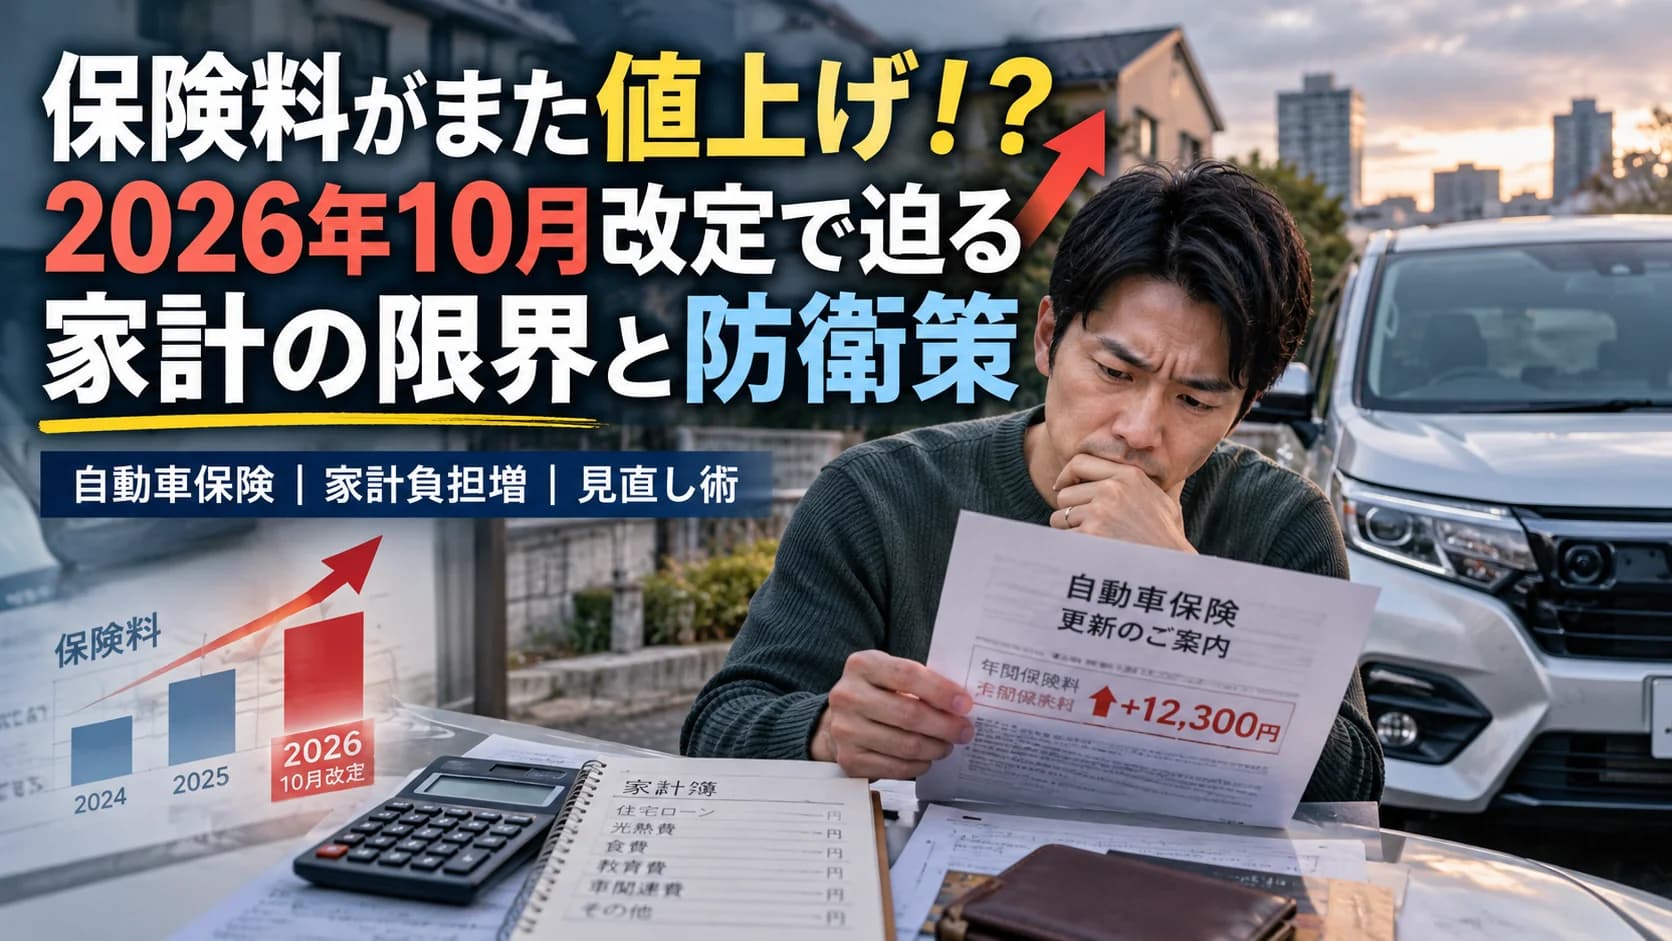
毎年のように自動車保険を更新し、無事故・無違反で最高等級を維持しているにもかかわらず、保険会社から届いた更新案内を見て言葉を失うドライバーが後を絶ちません。2026年10月、東京海上日動火災保険をはじめとする損害保険各社は、自動車保険料の全国改定(平均約6.5%の引き上げ)を一斉に実施しました。長引くガソリン価格の高騰に対して政府が1リットルあたり50円を超える補助金(緊急的激変緩和措置)を投入し続けているものの、マイカーを所有する一般家庭の負担感は限界に達しつつあります。
「ゴールド免許で1年間事故も起こしていないのに、なぜ自分の保険料が上がるのか?」。その疑問の裏には、車の急速なハイテク化・電動化に伴う修理費用の高騰と、保険業界の根幹を支える「型式別料率クラス」という複雑な価格決定メカニズムが存在します。本日金曜日の特集では、一般ドライバーやご家庭の財布に直結する「マイカー維持費(TCO:総所有コスト)の高騰問題」にフォーカスし、2026年10月改定の真実と、家計を守るための具体的な見直し術をわかりやすく徹底解説します。
今回実施された2026年10月の自動車保険料改定は、単なる一時的な物価高の反映にとどまらず、日本の自動車社会が抱える構造的な変化を象徴しています。損害保険各社が保険料の引き上げに踏み切った最大の要因は、1件の事故あたりに支払われる「平均支払保険金(事故あたりの損害額)」の著しい増加です。
この現象は、日本だけの問題ではありません。グローバル市場に目を向けると、米国や欧州でもモビリティの維持費(TCO)高騰が深刻な社会問題となっています。米国では、テスラやリヴィアンなどの最新EVや先進運転支援システム(ADAS)を搭載した車両の修理費が跳ね上がった結果、主要な損害保険会社が一部車種の車両保険引き受けを拒否したり、年間保険料が従来の1.5倍から2倍近くまで高騰する事態が常態化しました。欧州においても、高い環境性能と引き換えに複雑化したパワーユニットやセンサー類の交換費用が膨らみ、一般ドライバーの家計を強く圧迫しています。
また、モータースポーツの最高峰であるF1の現場事情を引き合いに出すと、近年のマシンはミリ秒単位で車体状況を把握する高価なセンサーやカーボンコンポジット部材の塊であり、わずかなクラッシュでもパーツ全体のアッセンブリ交換を余儀なくされます。現在私たちが日常的に乗っている市販のコンパクトカーやファミリー向けミニバンも、バンパーやフロントガラスの裏側に高価なミリ波レーダーや単眼・双眼カメラが敷き詰められた「小さなF1」のような精密機械へと変化しました。その結果、海外・国内を問わず「事故件数は減っているのに、一回事故を起こした際の修理費が破格に高くなる」というパラドックスが世界中で起きているのです。
「自分は1度も事故を起こしていない」というドライバーの保険料が上がってしまう最大のカラクリが、「型式別料率クラス(自家用乗用車)」という制度です。
日本の自動車保険では、型式(車種・型番)ごとに「対人賠償」「対物賠償」「傷害」「車両」の4つの項目について、1〜17段階(軽自動車は1〜3段階)の料率クラスが設定されています。このクラスは個人の事故歴ではなく、「日本全国でその型式の車に乗っているすべてのドライバーの過去の保険金支払い実績」に基づいて毎年1月(または改定時)に見直されます。たとえあなたが完全な安全運転を続けていても、同じ型式の車に乗る他のドライバーたちが水害で大量に全損になったり、高額な追突事故を多発させたりした場合、車種全体の料率クラスが自動的に悪化し、翌年の保険料が数千円から数万円単位で跳ね上がってしまうのです。
さらに、新車購入時に適用されていた「ASV割引(自動ブレーキ割引)」の適用切れもドライバーを襲います。自動ブレーキ(衝突被害軽減ブレーキ)を搭載した新車には約9%の割引が適用されますが、この割引には「発売(型式認定)から約3年間」という厳しい期限が存在します。新車から4年目を迎えたタイミングでASV割引が消失し、同時に2026年10月のベース改定が重なることで、等級が上がったにもかかわらず保険料が大幅に高くなるというショッキングな現象が発生します。
整備現場のリアルな技術変化も、この保険料高騰を裏から加速させています。バンパーを少し擦ったり、フロントガラスに飛び石でヒビが入ったりした場合、従来のガソリン車であれば数万円〜十数万円の部品交換や補修で済みました。しかし現代の車では、ガラス交換後にセンサーの光軸や認識角度を0.1度単位で校正する「エーミング(特定整備)」作業が必須となります。これにはメーカー専用のクラウド診断テスターや特殊なターゲット機材、作業場所の水平環境が必要となり、技術料(工賃)だけで数万円が上乗せされます。結果として「軽微な板金修理」という概念が消失し、一度の修理費が30万円〜50万円を超えて保険金が請求されるため、保険会社の収支を圧迫して全体の保険料を引き上げる悪循環が完成しているのです。
| 比較項目 | 従来型のマイカー(一昔前のガソリン車) | 現代の高度安全装備車 / HV・SDV |
|---|---|---|
| バンパー・ガラスの構造 | 物理的な樹脂カバー・強化ガラスのみ | ミリ波レーダー、カメラ、超音波センサーの格納庫 |
| 修理時の必要作業 | 物理的な部品交換、板金塗装、目視確認 | 部品交換 + クラウドテスター連携 + エーミング(電子校正) |
| 事故あたりの平均修理費 | 数万円〜20万円程度(部分補修が容易) | 30万円〜100万円超(センサー損傷で即高額化) |
| 保険料決定の主な影響 | ノンフリート等級(個人の無事故年数) | 等級 + 型式別料率クラスの実績 + ASV割引期限 |
| ユーザーのTCO(維持費) | 燃料代と車検費用が主な固定費 | 燃料代 + 高騰する車検・整備費 + 車両保険料の上昇 |
2026年10月の保険料改定と車のハイテク化は、一般家庭(ユーザー)、整備工場、損害保険会社というモビリティに関わる三者すべてに対して、深刻なリスクと課題を突きつけています。
第一に、一般家庭(個人ドライバー)における「車両保険の脱落と破滅リスク」です。保険料の値上げに耐え切れなくなったご家庭が、「少しでも固定費を削るために」と車両保険を外してしまうケースが増加しています。しかし、ゲリラ豪雨による車体水没や、最新センサーが詰まった車種同士の接触事故が起きた場合、数十万〜数百万円の修理費用を全額自己負担しなければなりません。ローンが残っている状態で車が全損になれば、移動手段を失った上にローンだけが残るという、家計にとって最悪のシナリオに直面します。
第二に、街の独立系整備工場(民間車検場)の経営危機と分断です。自動車の安全装備が高度化し、電子整備記録簿の運用やUNECE R155等のサイバーセキュリティ要件が厳格化されたことで、高額な最新スキャンツールやエーミング設備を導入できない中小整備工場は、新型車の修理や車検を受けられなくなりつつあります。対応できる一部の大手ディーラーやメガファクトリーに修理が集中することで、「車検や修理の予約が2ヶ月取れない」という一般ユーザー側の利便性低下にも繋がっています。
第三に、損害保険会社自体の「商品設計の限界」です。保険料を上げ続ければユーザーの保険離れを招き、保険料を据え置けば保険金の支払いで赤字が膨らみます。従来の「事故が起きたらお金を払う」という受動的なビジネスモデルだけでは、気候変動による水害多発とテクノロジー進化による修理費高騰のダブルパンチに耐え切れなくなりつつあるのが実情です。
2026年10月の自動車保険料改定と、それに伴うマイカー維持費の高騰は、私たちがクルマという便利なツールを所有・維持するための「前提条件」が変わったことを示しています。
この厳しい時代において、一般家庭が安全と補償を犠牲にすることなく、賢く家計を防衛するためには、以下の3つの具体的なアプローチ(TCO最適化戦略)が不可欠です。
「車両保険を外す」のではなく「免責金額(自己負担額)」を設定する
保険料を下げるために車両保険を完全に解除するのは極めて危険です。代わりに「免責金額を5万円〜10万円」に設定する選択肢をおすすめします。小さな擦り傷は自己負担とし、万が一の全損や大きな事故(数十万〜数百万円)の時だけ保険を使う設定にすることで、年間保険料の上がり幅を数千円〜数万円単位で大幅に抑えることが可能です。
「テレマティクス保険」やドライブレコーダー特約の活用
走行距離や急ブレーキ・急アクセルなどの運転挙動データを安全運転スコアとして測定し、翌年の保険料を最大10〜20%割引する「テレマティクス保険」を導入する損保会社が増えています。自分の安全運転の努力がダイレクトに保険料削減へと還元されるため、型式別料率クラスの値上げ分を相殺する強力な手段となります。
車選びの基準に「リペアラビリティ(修理のしやすさ)」を組み込む
今後、新車や中古車を購入・乗り換える際には、見た目やカタログスペックだけでなく、「その車種の型式別料率クラスが過去にどう推移しているか」「バンパーやガラスの交換費用がどれくらいか」をディーラーやショップに事前に確認する視点が重要です。センサーが衝撃を受けにくい位置に配置されている車種を選ぶことが、結果として数年後の保険料や維持費を安く抑える隠れた鍵となります。
車の進化と社会構造の変化によって、マイカーの維持費は「流されるまま払う固定費」から「自らコントロールすべき変動リスク」へと変わりました。保険証券を一度じっくりと見直し、ご自身のライフスタイルに合った最適な補償内容へと再構築することが、マイカーとともに安心して未来を走るための第一歩となるのです。
© 2025 合同会社エン・リンクス. All rights reserved.
本サイトの著作権、商標権、その他の知的財産権は合同会社エン・リンクスに帰属します。 商用利用に関する権利は当社が独占的に保有しています。