整備士オンライン
    ホームスレッドニュース
    1. ホーム
    2. ニュース
    3. 法律
    4. ガソリン税の「今」と「未来」:値下げ攻防と構造的な限界
    法律
    ガソリン
    法律
    燃料費高騰

    ガソリン税の「今」と「未来」:値下げ攻防と構造的な限界

    整備士オンライン編集部
    2025年11月28日 23:18
    約9分
    ガソリン税の「今」と「未来」:値下げ攻防と構造的な限界

    目次

    1. そもそもなぜ高い?「二重課税」の仕組み
    2. 今、何が争点か?「トリガー条項」の壁
    3. EV時代の新たな課題「税収が消える?」
    結論:単なる「価格」だけの問題ではない
    Loading...

    次に読む

    軽油引取税(軽油税)の計算―暫定税率廃止後の税額、価格に占める割合、消費税との関係、免税軽油
    法律

    軽油引取税(軽油税)の計算―暫定税率廃止後の税額、価格に占める割合、消費税との関係、免税軽油

    17時間前
    クルマがドライバーを“監視”する時代の幕開け
    技術

    クルマがドライバーを“監視”する時代の幕開け

    48日前
    【令和8年熊本地震】車中泊で初の災害関連死疑い―ガソリンが尽きた車と、残量がゼロになる前の判断
    その他

    【令和8年熊本地震】車中泊で初の災害関連死疑い―ガソリンが尽きた車と、残量がゼロになる前の判断

    70日前
    【令和8年熊本地震】発生4日目に動いたのは高速道路の区間数ではない―緊急車両が通れる区間、県道、八代油槽所
    その他

    【令和8年熊本地震】発生4日目に動いたのは高速道路の区間数ではない―緊急車両が通れる区間、県道、八代油槽所

    72日前
    ガソリン価格の深層:ミャンマーの悲劇と日本の「特殊な安さ」の正体
    その他

    ガソリン価格の深層:ミャンマーの悲劇と日本の「特殊な安さ」の正体

    154日前
    「え、ブルーなのに5年?」そのハガキ、ミスじゃありません。意外と知らない「一般運転者」の仕組みとゴールドへの道
    法律

    「え、ブルーなのに5年?」そのハガキ、ミスじゃありません。意外と知らない「一般運転者」の仕組みとゴールドへの道

    177日前
    コメント (0)

    コメントを読み込み中...

    著者について

    整

    整備士オンライン編集部

    整備士オンラインの編集部です。 ベテラン整備士などの監修のもと皆さんのカー生活に役立つ質の良い情報をお届けします!

    ID: seibishi-online-admin01

    統計情報

    いいね
    0
    コメント
    0
    シェア
    0
    読了時間
    9分
    Loading...

    人気記事

    「MT車ならボケない」の嘘と本当。プロが教える、高齢ドライバー「AT→MT戻り」の危険な落とし穴
    1

    「MT車ならボケない」の嘘と本当。プロが教える、高齢ドライバー「AT→MT戻り」の危険な落とし穴

    251日前
    【2月16日受付開始】整備士の資格が「最強の武器」になる? 重機の世界へ飛び込む「建設機械施工管理技士」への挑戦
    2

    【2月16日受付開始】整備士の資格が「最強の武器」になる? 重機の世界へ飛び込む「建設機械施工管理技士」への挑戦

    235日前
    【プロの現場】バンパーを外したら必須?「エーミング作業」のリアルな手順と注意点
    3

    【プロの現場】バンパーを外したら必須?「エーミング作業」のリアルな手順と注意点

    236日前
    Loading...
    整備士オンライン

    整備士のための専門コミュニティ

    Androidアプリ

    本店所在地

    合同会社エン・リンクス

    〒890-0013

    鹿児島市船津町1-11-3F

    サービス

    • スレッド
    • ニュース
    • プロフィール

    法的情報

    • 利用規約
    • 個人情報の取り扱い
    • Cookieポリシー
    • お問い合わせ
    • このサイトについて
    整備士オンライン

    自動車整備士のための専門コミュニティ

    運営会社:合同会社エン・リンクス

    所在地:〒890-0013

    鹿児島県鹿児島市船津町1-11-3F

    Androidアプリを入手

    ガソリン税の暫定税率を廃止する法案が、11月28日に可決されました。暫定のガソリン税は12月31日に廃止される見通しになります。
    計算上は、補助金が暫定税率分と同等の1リットルあたり25.1円となり、理論的には補助金引き上げ前に比べ、ガソリン価格は1リットルあたり約15円安くなる計算になります。
    また、軽油引取税の暫定税率も2026年4月1日に廃止されることで、燃料費の高騰にも歯止めがかかりそうです。

    現在、政治の焦点となっている「トリガー条項の凍結解除(減税)」ですが、この議論の背景には、80年以上前の古い税制と、EV普及による将来の財源不足という二重の構造的問題が潜んでいます。

    最新の政治情勢と歴史的背景を合わせ、3つの視点で解説します。

    1. そもそもなぜ高い?「二重課税」の仕組み

    日本のガソリン税が「高い」と言われる最大の理由は、税金にさらに消費税がかかる複雑な仕組みにあります。

    • 歴史的背景
      ガソリン税は1937年、戦時中の財源として始まりました。その後「道路特定財源(道路を作るためのお金)」とされましたが、2009年からは使い道が自由な「一般財源」に変わっています。

    • Tax on Tax(二重課税)
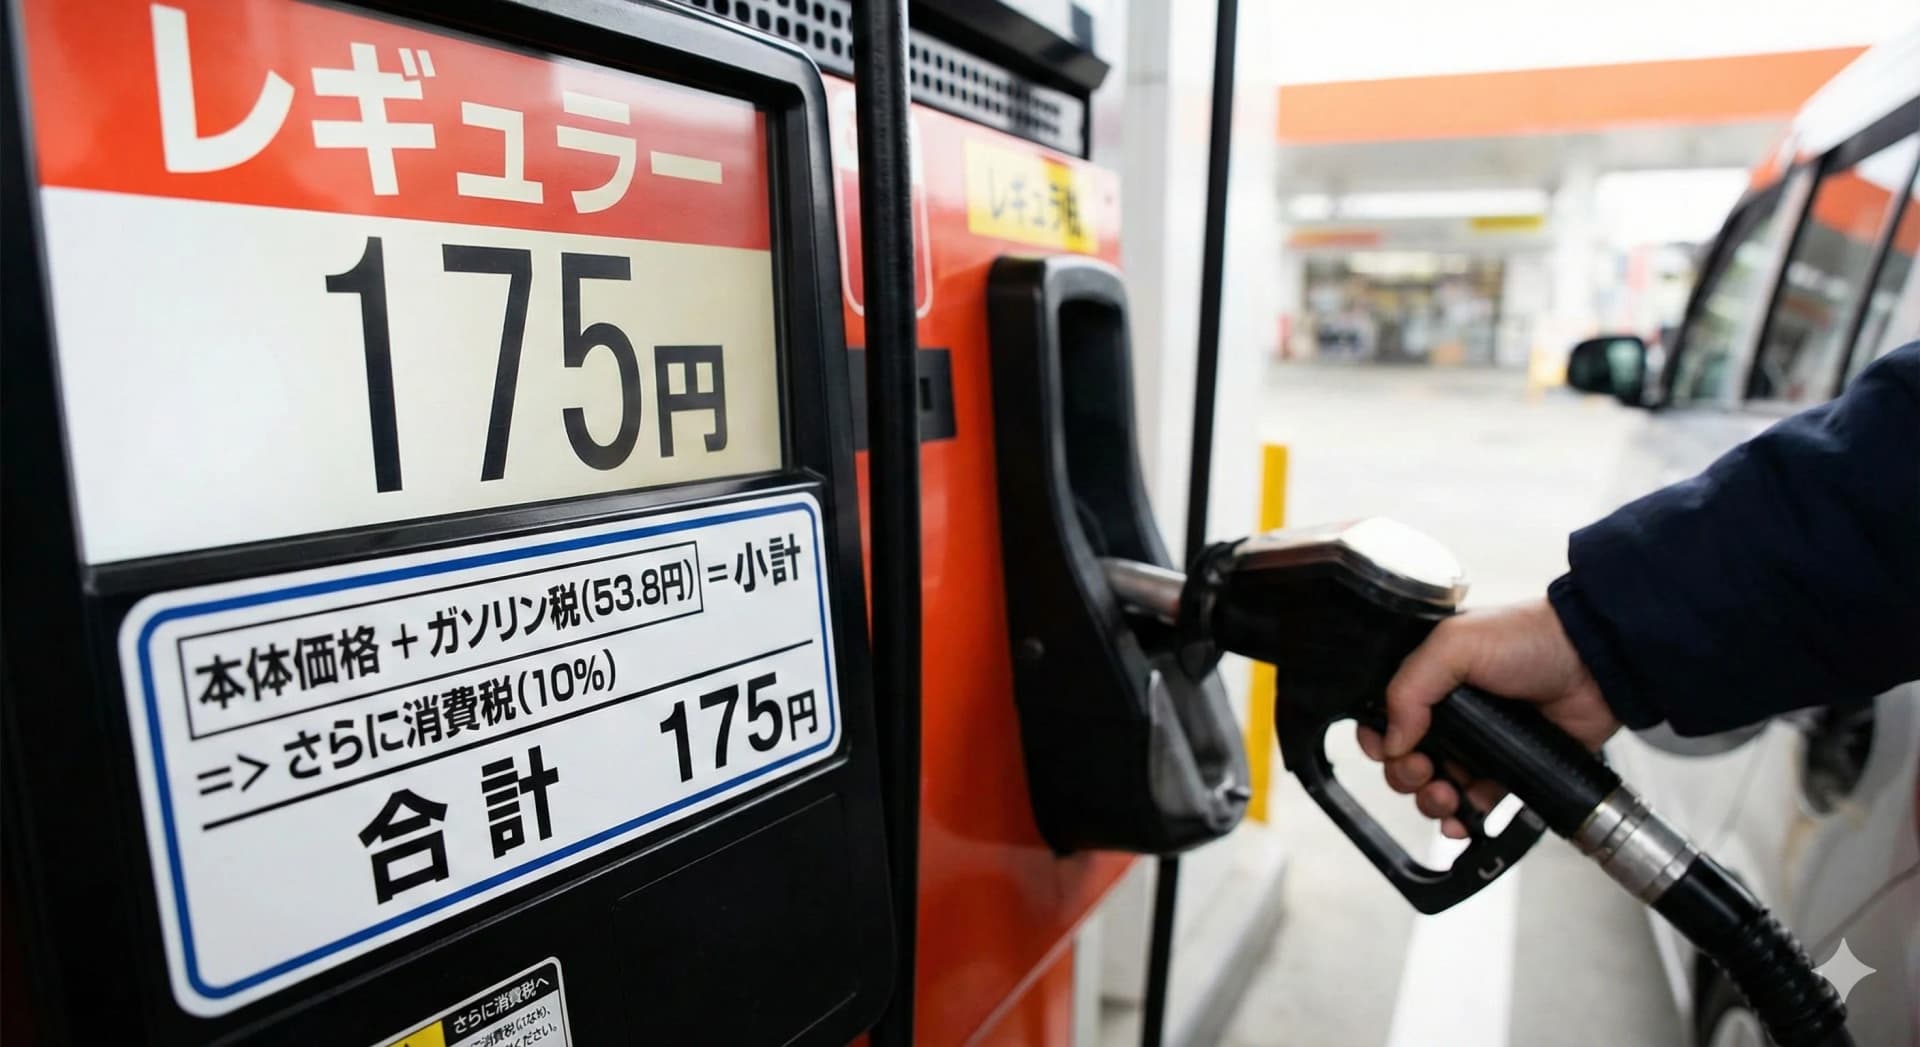
      現在のガソリン価格には、1リットルあたり53.8円の税金(本則税率+特例税率)が含まれています。問題は、「ガソリン本体+ガソリン税」の合計額に対して、さらに消費税(10%)がかかる点です。

    現状: ガソリン代の約半分は税金であり、消費者は「税金に対しても税金を払っている」状態です。

    Gemini_Generated_Image_oomry5oomry5oomr.png

    2. 今、何が争点か?「トリガー条項」の壁

    現在、国民民主党が求めているのが、この「上乗せされている税金」を一時的に止めることです。

    • トリガー条項とは
      ガソリン価格が高騰した際、上乗せ分(約25.1円)の課税を停止して安くする仕組みです。2010年代に導入されました。
    • なぜ使われない?
      東日本大震災(2011年)の復興財源を確保するため、法律で「凍結」されたままになっているからです。
    • 現在の攻防
      • 政府: 凍結解除はシステム改修や買い控えの混乱を招くため、「補助金」で対応したい。
      • 国民民主党: 補助金ではなく、トリガー条項を発動(凍結解除)してはっきり「減税」すべきだと主張。
    Gemini_Generated_Image_adp30padp30padp3.png

    3. EV時代の新たな課題「税収が消える?」

    将来を見据えた時、無視できない重要な視点が「これからガソリン税が取れなくなる」という課題です。

    • EV普及のジレンマ
      電気自動車(EV)が増えると、当然ガソリンは売れなくなります。すると、これまで年間数兆円規模あったガソリン税収が激減します。
    • 走行距離課税の検討
      減った税収を穴埋めし、道路の維持管理費を確保するために、政府は「走行距離課税(走った距離に応じて税金を取る)」などを検討し始めています。
      • これに対し、物流業界や地方(車が生活必需品である地域)からは、「これ以上の負担増は生活や経済を圧迫する」と強い懸念が出ています。
    Gemini_Generated_Image_8mxu9g8mxu9g8mxu (1).png

    結論:単なる「価格」だけの問題ではない

    今のガソリン税の議論を整理すると、以下のようになります。

    視点課題
    短期(今)物価高対策として、「補助金(現状維持)」か「減税(トリガー発動)」かの政治決着が必要。
    中期(制度)戦時中から続く「二重課税」や、本来の目的(道路整備)から外れた課税のあり方をどう正すか。
    長期(未来)EV化でガソリン税収が減る中、道路維持費を誰がどう負担するか(走行距離課税などへの移行)。

    現在は「103万円の壁」とセットで「短期的な値下げ」に注目が集まっていますが、本質的には「自動車関係の税金システム全体が、今の時代(EV化・地方の疲弊)に合わなくなっている」ことが根本原因と言えます。

    サービス

    • スレッド
    • ニュース
    • プロフィール

    法的情報

    • 利用規約
    • 個人情報の取り扱い
    • Cookieポリシー
    • お問い合わせ
    • このサイトについて

    © 2025 合同会社エン・リンクス. All rights reserved.

    本サイトの著作権、商標権、その他の知的財産権は合同会社エン・リンクスに帰属します。 商用利用に関する権利は当社が独占的に保有しています。